Tantangan menabung 52 minggu sering terlihat sederhana: sisihkan uang setiap minggu dan lihat jumlahnya bertambah sepanjang tahun. Namun, jika nominal terus naik, tantangan bisa terasa berat bagi anak atau keluarga. Karena itu, versi anak sebaiknya fleksibel. Tujuannya bukan menyelesaikan kalender dengan sempurna, melainkan memberi pengalaman merencanakan, menyesuaikan, dan menjaga kebiasaan.
Sebelum memulai, ingat bahwa tidak ada kewajiban anak harus menabung selama 52 minggu penuh. Ada masa libur, kebutuhan sekolah, perubahan uang saku, dan kondisi keluarga yang berbeda. Tantangan hanya alat belajar, bukan utang yang harus dibayar anak.
Apa itu tantangan menabung 52 minggu?
Tantangan ini membagi proses menabung menjadi 52 langkah mingguan selama sekitar satu tahun. Beberapa versi menaikkan nominal setiap minggu, sementara versi lain memakai nominal tetap atau target yang dipilih sendiri. Misalnya, anak menyisihkan Rp1.000 pada minggu pertama, Rp2.000 pada minggu kedua, dan seterusnya. Jika nominal naik Rp1.000 setiap minggu hingga minggu ke-52, jumlah total teoritisnya Rp1.378.000. Angka itu hanya contoh perhitungan, bukan target yang harus dicapai setiap anak.
Bagi anak yang uang sakunya terbatas, nominal progresif dapat menjadi terlalu berat di akhir tahun. Orang tua sebaiknya menghitung kemampuan keluarga terlebih dahulu, lalu memilih model yang lebih realistis. Prinsipnya mirip dengan menentukan tujuan kecil yang dipilih anak: target harus memberi arah, bukan menimbulkan tekanan.
Pilih salah satu dari tiga model
Model A: nominal tetap
Anak menyisihkan jumlah yang sama setiap minggu, misalnya Rp2.000 jika memang terjangkau. Model ini mudah dipahami dan cocok untuk anak yang baru belajar mencatat. Jika uang saku mingguan berubah, jumlahnya boleh ikut disesuaikan.
Model B: naik bertahap
Nominal bertambah setelah beberapa minggu, bukan setiap minggu. Contohnya, empat minggu pertama Rp1.000 per minggu, empat minggu berikutnya Rp2.000, lalu dievaluasi. Model ini memperkenalkan peningkatan bertahap tanpa lonjakan yang terlalu cepat.
Model C: fleksibel sesuai kemampuan
Setiap minggu, anak memilih jumlah yang dapat disisihkan setelah kebutuhan yang disepakati terpenuhi. Ada minggu ketika ia menyimpan lebih banyak, ada minggu ketika tidak menyimpan apa pun. Catat alasan perubahan, bukan memberi tanda gagal.
Tetapkan tujuan sebelum menempel kalender
Tantangan akan lebih bermakna jika anak tahu untuk apa uang dikumpulkan. Tujuannya bisa membeli buku, perlengkapan hobi, atau menyiapkan hadiah untuk seseorang. Hindari tujuan yang terlalu mahal atau tidak realistis. Anak perlu memahami perkiraan harga dan kemungkinan perubahan rencana.
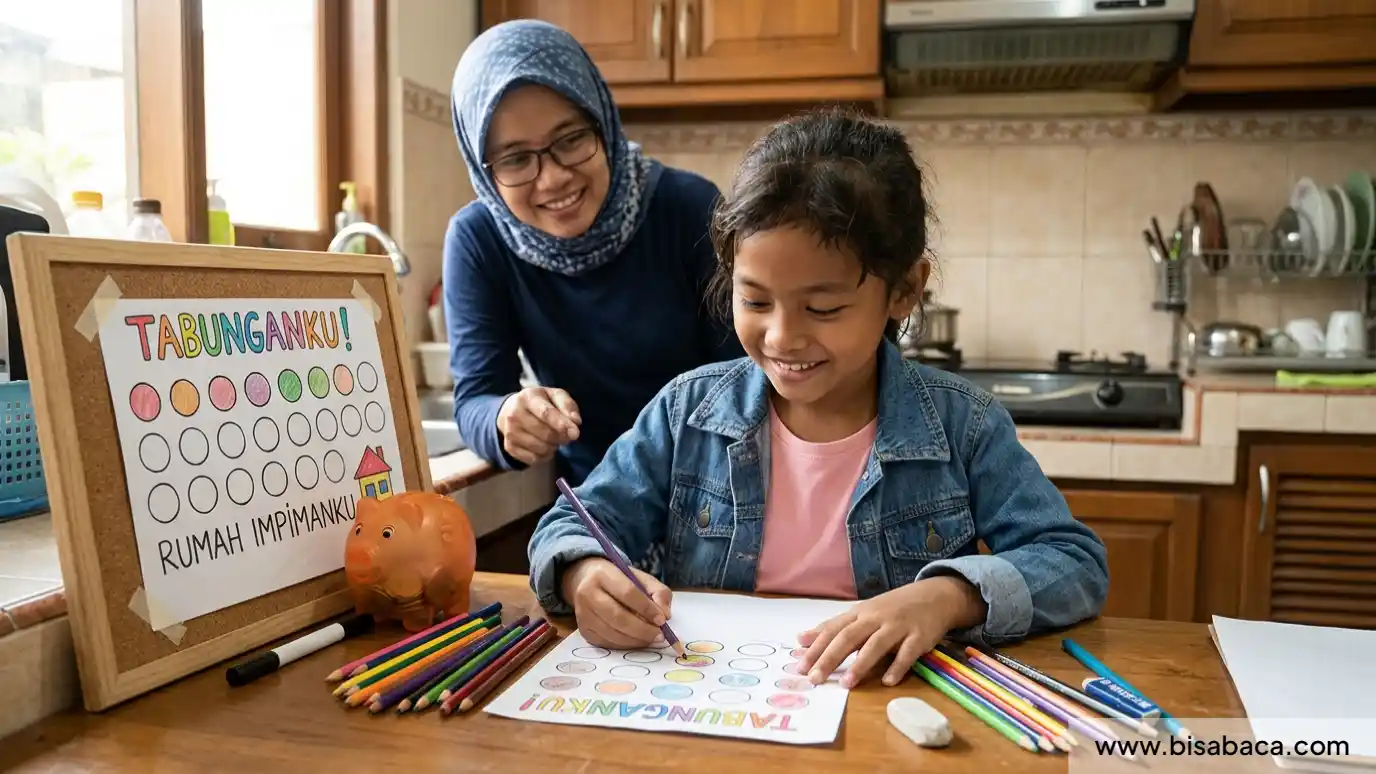
Tuliskan tujuan, target, dan tanggal mulai. Bila anak belum lancar menghitung, orang tua dapat menggambar benda yang diinginkan dan membuat beberapa kotak kemajuan. Bila sudah lebih besar, ajak ia menghitung jumlah yang terkumpul dan sisa yang dibutuhkan.
Panduan Money as You Grow dari CFPB menyediakan percakapan dan aktivitas keuangan yang dapat disesuaikan dengan tahap perkembangan anak. Orang tua dapat memulai dari pertanyaan sederhana tentang tujuan yang ingin dicapai dan jumlah yang bisa disisihkan.
Buat kalender yang tidak menghukum
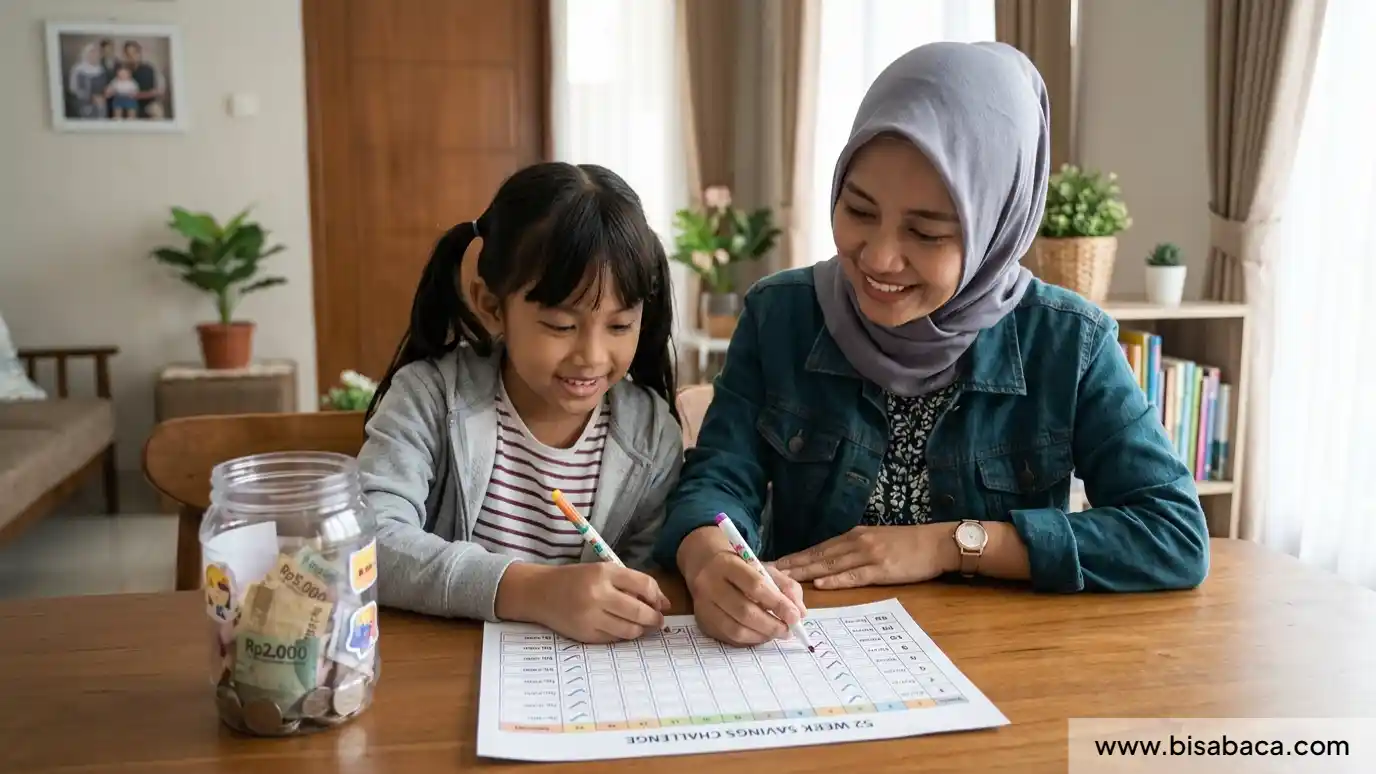
Gunakan kalender satu halaman dengan ruang untuk menulis nominal aktual. Jangan menandai minggu yang terlewat sebagai kesalahan moral. Anak mungkin tidak punya uang untuk disisihkan, lupa, atau memilih kebutuhan lain yang telah disepakati. Beri ruang untuk menulis “jeda”, “target ditinjau ulang”, atau “minggu ini tidak ada uang lebih”.
Hindari mengharuskan anak mengganti dua kali lipat pada minggu berikutnya karena satu minggu terlewat. Cara itu dapat membuat tantangan terasa seperti utang. Jika anak ingin melanjutkan, cukup kembali ke jumlah yang wajar. Jika target berubah, perbarui kalender bersama.
Peran orang tua bukan menjadi penagih
Orang tua dapat mengingatkan jadwal, membantu menghitung, dan memastikan uang disimpan dengan aman. Namun, jangan terus-menerus menanyakan tabungan dengan nada menguji. Tanyakan apakah rencananya masih sesuai dan apakah anak butuh bantuan memahami angka.
Jika uang saku diberikan secara mingguan, sepakati lebih dulu bagian yang memang menjadi tanggung jawab anak. Jangan memindahkan kebutuhan dasar seperti makan utama atau transportasi wajib ke dalam tantangan tabungan. Untuk dasar pengelolaan uang saku, orang tua dapat membaca mengelola uang saku pertama sebagai latihan tanggung jawab.
Contoh jadwal yang lebih manusiawi
Misalnya seorang anak ingin menabung selama 12 bulan. Keluarga memilih nominal tetap Rp2.000 ketika uang saku memungkinkan. Pada bulan pertama, mereka mengecek apakah nominal itu terasa ringan. Jika ternyata tidak, nominal diturunkan menjadi Rp1.000 atau frekuensinya dibuat dua minggu sekali. Jika anak menerima uang hadiah, ia boleh menambah tabungan setelah berdiskusi.
Contoh ini sengaja tidak menjanjikan jumlah akhir tertentu karena pemasukan dan kemampuan tiap keluarga berbeda. Anak dapat belajar menghitung skenario: bila menyimpan Rp2.000 selama empat minggu, berapa totalnya? Bila hanya bisa dua minggu, bagaimana perubahan target? Perhitungan sederhana lebih bermanfaat daripada memaksakan nominal yang tidak realistis.
Apa yang dilakukan ketika anak kehilangan motivasi?
Tanyakan apakah targetnya masih menarik, apakah langkahnya terlalu berat, atau apakah ia lebih tertarik tujuan lain. Kadang anak bosan karena tidak melihat kemajuan. Gunakan gambar, catatan, atau waktu khusus untuk menghitung. Namun, jangan mengubah setiap minggu menjadi lomba agar anak tetap bersemangat.
Jika anak berhenti, jangan langsung menyebutnya tidak konsisten. Cari tahu apa yang membuat tantangan tidak cocok. Mungkin jadwalnya bertepatan dengan kebutuhan sekolah, nominalnya terlalu besar, atau tujuan sudah tidak relevan. Menilai ulang rencana adalah keterampilan penting dalam mengelola uang.
Akhir tahun bukan satu-satunya ukuran keberhasilan
Pada akhir 52 minggu, anak boleh mencapai target, belum mencapainya, atau memutuskan memakai uang untuk hal lain yang telah disepakati. Ajak ia melihat apa yang dipelajari: bagaimana membuat rencana, menghitung, mengatur pilihan, dan menghadapi perubahan.
OJK memandang literasi keuangan sebagai gabungan pengetahuan, keterampilan, sikap, dan perilaku dalam mengambil keputusan. Penjelasan OJK tentang literasi keuangan membantu kita melihat bahwa keberhasilan bukan sekadar saldo akhir.
Tantangan 52 minggu yang baik tidak membuat anak takut menggunakan uang. Ia membantu anak memahami bahwa tujuan bisa dicapai lewat rencana yang masuk akal, rencana boleh diperbaiki, dan kemampuan mengelola uang tumbuh melalui latihan yang sesuai keadaan keluarga.
Sediakan juga pilihan untuk berhenti. Jika tantangan ternyata membuat anak cemas, memicu pertengkaran, atau membuat keluarga mengorbankan kebutuhan, hentikan dan cari cara belajar lain. Anak tetap dapat berlatih menghitung melalui belanja sederhana, permainan toko, atau membandingkan harga. Tidak ada manfaatnya menyelesaikan kalender jika hubungan anak dengan uang justru menjadi tegang.
Pada keluarga yang memiliki lebih dari satu anak, hindari satu target nominal yang dipaksakan untuk semua. Anak yang lebih besar mungkin mampu menyisihkan lebih banyak, sementara adiknya sedang belajar mengenali nilai uang. Jika mereka menabung untuk tujuan bersama, lihat pula cara menghadapi perbedaan uang saku antarsaudara agar prosesnya tetap adil.
Anak yang sedang belajar menabung juga dapat berlatih menunggu melalui pembelian kecil yang direncanakan. Artikel latihan menunda kesenangan untuk tujuan finansial dapat membantu orang tua membedakan latihan pengendalian diri dari larangan menikmati uang.