Jangan berhenti pada informasi setoran awal
Setoran awal sering menjadi angka pertama yang dilihat orang tua, terutama ketika ingin membuka rekening pertama dengan nominal kecil. Namun, angka itu hanya pintu masuk. Periksa juga saldo minimum yang harus tertahan, biaya bulanan, biaya pasif, biaya kartu, penggantian buku, transfer, penarikan, dan penutupan. Sebuah rekening dapat tampak murah saat dibuka, tetapi memiliki biaya lain yang muncul jika jarang dipakai atau sering ditransaksikan. Tidak semua biaya berlaku pada setiap bank. Karena itu, catat apa yang benar-benar tertera pada Ringkasan Informasi Produk dan Layanan terbaru, bukan asumsi dari pengalaman membuka rekening orang dewasa.
Periksa siapa yang boleh mengakses rekening
Rekening anak dapat memiliki mekanisme persetujuan orang tua atau wali, dan akses transaksi bisa berbeda menurut umur. Ada produk yang memberikan buku tabungan dan kartu debit, ada yang membatasi layanan digital, dan ada yang mengirim notifikasi transaksi kepada ponsel orang tua. Tanyakan apakah orang tua dapat melihat saldo saja atau juga mutasi, apakah anak dapat mengakses aplikasi sendiri, serta siapa yang berwenang mengubah limit. Jangan menganggap semua rekening anak otomatis memiliki pengawasan real-time. Pastikan juga apakah nomor telepon orang tua harus tetap aktif untuk menerima notifikasi dan bagaimana proses menggantinya bila nomor berubah.
Cari tahu apa yang terjadi ketika anak bertambah umur
Sebagian produk memiliki aturan perubahan status rekening ketika nasabah mencapai batas usia tertentu. Ada yang mengonversi rekening ke produk remaja atau dewasa, ada yang meminta pembaruan dokumen, dan ada yang mempertahankan rekening dengan penyesuaian akses. Tanyakan kapan perubahan itu terjadi, apakah nomor rekening tetap sama, apakah kartu perlu diganti, dan apakah anak perlu hadir sendiri. Hal ini penting jika tabungan dibuat untuk tujuan beberapa tahun. Orang tua tidak perlu menghafal seluruh ketentuan, tetapi perlu mengetahui tanggal atau usia pemicu perubahan agar tidak kaget ketika fitur yang biasa digunakan tidak lagi tersedia.
Perhatikan aturan transaksi, bukan hanya tampilan aplikasi
Kartu dengan desain menarik tidak otomatis membuat rekening lebih sesuai untuk anak. Tanyakan batas transaksi harian, penarikan, transfer, dan belanja. Apakah transaksi dapat dibatasi? Apakah orang tua mendapat notifikasi? Apakah aplikasi hanya menampilkan saldo atau juga memungkinkan transfer? Jika anak masih belajar, mungkin akses baca saja sudah cukup. Anak usia lebih besar dapat memperoleh akses bertahap setelah memahami PIN, OTP, biaya, dan risiko memberikan informasi rekening. Jangan pernah meminta anak menyimpan PIN di kertas yang ditempel pada kartu atau membagikannya kepada teman.
Tanyakan skenario yang jarang dibahas
Ada pertanyaan yang sering luput: apa yang terjadi jika buku hilang, kartu tertelan mesin ATM, ponsel orang tua rusak, rekening tidak aktif, atau keluarga pindah kota? Tanyakan cara memulihkan akses dan dokumen apa yang diperlukan. Periksa prosedur pengaduan, jam layanan, dan kanal resmi bank. Bila bank menawarkan produk bundling dengan rekening orang tua, cari tahu apakah ada saldo atau transaksi minimum yang berkaitan. Pertanyaan ini tidak berarti kita harus mengantisipasi semua masalah buruk; tujuannya membuat keputusan lebih siap dan menghindari ketergantungan pada promosi.
Buat lembar perbandingan satu halaman
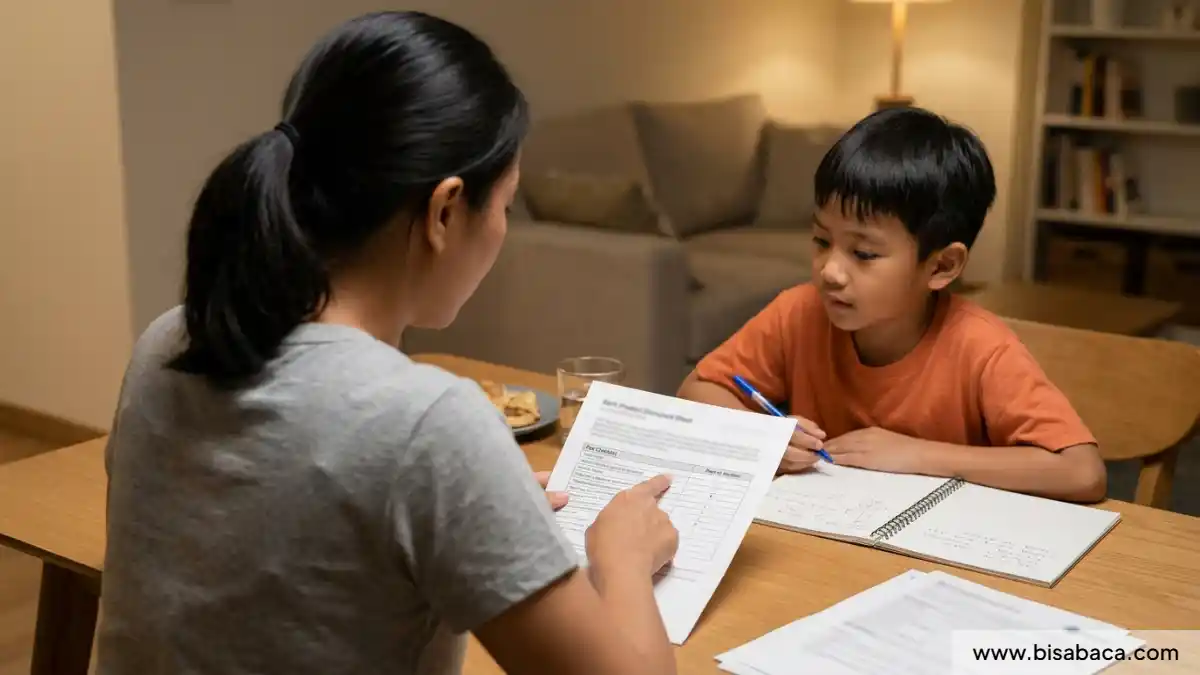
Tuliskan nama produk, usia yang memenuhi syarat, setoran awal, saldo minimum, biaya rutin, biaya pasif, kanal setoran, fitur pemantauan, batas transaksi, dan kontak pengaduan. Sisakan kolom “belum jelas” agar orang tua tidak menebak. Saat bertanya kepada petugas, minta penjelasan bagian tersebut dan catat tanggal informasi. Jika keluarga membandingkan beberapa bank, gunakan kerangka review tabungan anak dari lima bank sebagai pelengkap, bukan pengganti dokumen resmi. Cara membaca buku tabungan juga berguna untuk menilai apakah anak akan mendapat pengalaman belajar yang sesuai.
Jangan lupa aspek penjaminan dan keamanan
Periksa apakah bank merupakan peserta penjaminan LPS dan baca syarat penjaminan yang berlaku. Penjaminan memiliki batas dan persyaratan, sehingga jangan menyimpulkan semua saldo akan dijamin tanpa batas. Simpan dokumen pembukaan rekening secara aman, jangan mengirim foto identitas anak ke pihak yang tidak jelas, dan gunakan kanal bank resmi. Ketika anak mulai memegang kartu, latih aturan bahwa PIN, OTP, dan kode keamanan tidak dibagikan, termasuk kepada orang yang mengaku petugas bank. Orang tua perlu mengelola data anak dengan hati-hati karena rekening dan identitas adalah bagian dari informasi pribadi.
Pertanyaan terakhir: apakah rekening ini benar-benar akan dipakai?
Rekening pertama tidak harus memiliki semua fitur. Jika keluarga hanya ingin menyimpan uang hadiah dan sesekali setor, produk sederhana mungkin sudah cukup. Jika anak akan belajar memantau transaksi, akses digital yang sesuai usia dapat membantu. Namun, terlalu banyak fitur dapat membingungkan atau menambah biaya. Pilih berdasarkan penggunaan yang realistis selama satu hingga dua tahun ke depan, lalu evaluasi ketika kebutuhan berubah. Tujuan rekening bukan membuat anak cepat mahir bertransaksi, melainkan memperkenalkan layanan perbankan secara aman dengan orang tua sebagai pendamping.
Lima pertanyaan yang sebaiknya diajukan sebelum tanda tangan
Sebelum membuka rekening, orang tua dapat membawa daftar pertanyaan: siapa pemegang rekening secara hukum dan siapa yang berwenang bertransaksi; bagaimana mekanisme izin orang tua; biaya apa yang muncul saat rekening pasif atau kartu hilang; bagaimana rekening berubah ketika anak mencapai usia tertentu; serta bagaimana cara mengajukan keluhan. Mintalah jawaban berdasarkan dokumen, bukan hanya penjelasan lisan. Jika ada bagian yang belum jelas, jangan terburu-buru membuka rekening. Minta petugas menunjukkan tabel tarif dan syarat yang berlaku. Simpan salinan formulir dan lembar informasi produk. Kebiasaan memeriksa dokumen ini juga memberi contoh bagi anak bahwa keputusan keuangan perlu membaca syarat, bukan hanya melihat gambar kartu atau promosi.
Mengapa rekening tanpa biaya bulanan belum tentu tanpa biaya lain
Istilah bebas biaya administrasi dapat merujuk pada satu jenis biaya, bukan semua layanan. Biaya penggantian kartu, transfer antarbank, penarikan di ATM lain, rekening pasif, atau penutupan dapat memiliki ketentuan sendiri. Begitu pula batas saldo dan transaksi. Orang tua perlu membaca seluruh daftar tarif dan memperkirakan seberapa sering layanan digunakan. Bila keluarga hanya setor sekali-sekala, biaya transaksi harian mungkin tidak terlalu penting. Namun, saldo minimum dan biaya rekening pasif menjadi lebih relevan. Jangan menyamakan promosi bebas biaya dengan jaminan bahwa rekening tidak akan mengurangi saldo dalam kondisi apa pun.
Contoh lembar pemeriksaan yang dapat dibawa ke cabang
Buat catatan dengan kolom: nama produk dan tanggal; usia yang memenuhi syarat; identitas yang dibutuhkan; setoran awal; saldo minimum; biaya rutin dan biaya kejadian khusus; cara setor dan tarik; akses anak; akses wali; limit transaksi; fitur notifikasi; perubahan rekening saat batas usia; serta kanal pengaduan. Tandai setiap jawaban sebagai tertulis, dijelaskan petugas, atau belum diketahui. Dengan pemisahan itu, orang tua dapat kembali mencari dokumen bila ada bagian yang belum jelas. Lembar ini bukan formulir resmi bank dan tidak perlu membagikan data pribadi saat hanya meminta informasi umum. Bawa pulang dokumen untuk dibaca sebelum memutuskan.
Jangan mengabaikan kemudahan layanan bagi orang tua
Selain fitur anak, pertimbangkan apakah orang tua dapat mengakses bantuan ketika kartu hilang, rekening pasif, nomor ponsel berubah, atau ada transaksi yang tidak dikenal. Periksa jam layanan cabang dan kanal pengaduan resmi. Jika orang tua tinggal jauh dari kantor cabang, layanan digital atau jaringan layanan dapat menjadi pertimbangan, tetapi hanya bila sesuai dengan usia dan aturan produk. Simpan dokumen pembukaan dan informasi kontak di tempat yang aman. Rekening anak seharusnya memudahkan pengelolaan yang bertanggung jawab, bukan menambah kesulitan saat keluarga perlu bantuan.