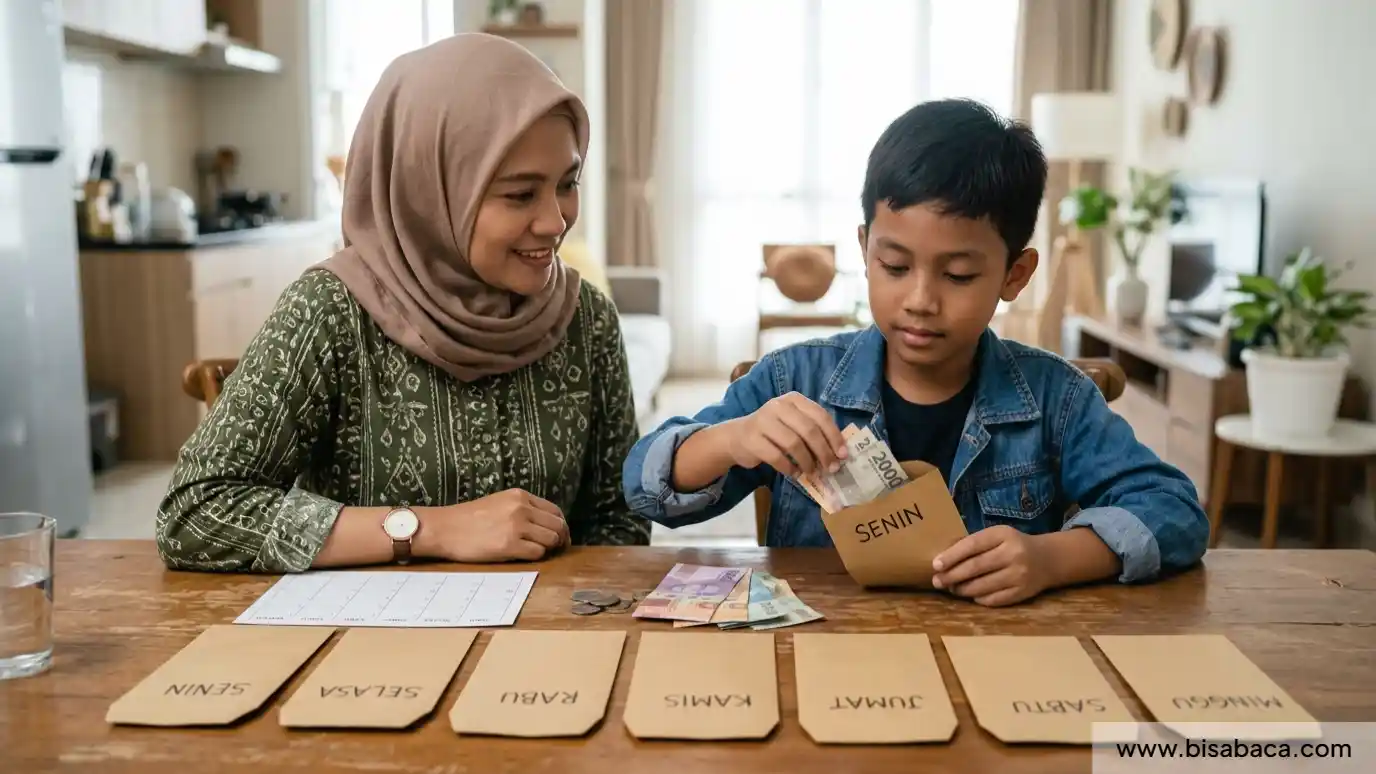
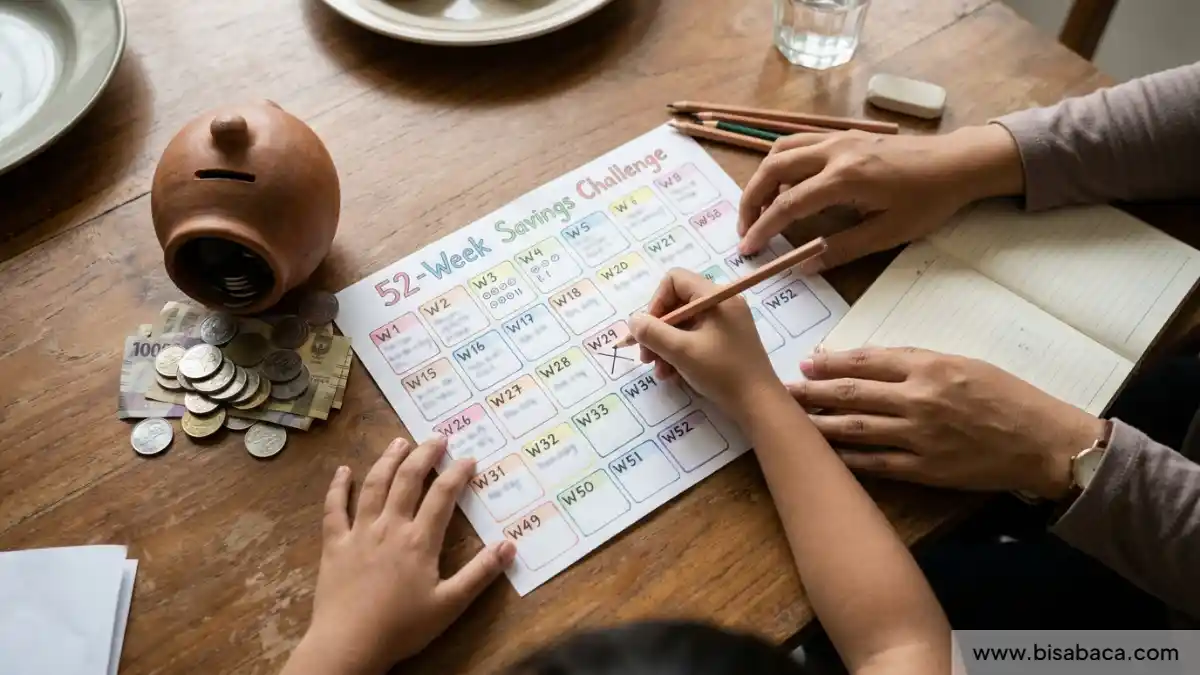
Tantangan menabung 52 minggu sering terlihat sederhana: sisihkan uang setiap minggu selama satu tahun. Namun, banyak keluarga baru menyadari bahwa nominal yang terus meningkat bisa terasa berat ketika kalender sudah memasuki bulan-bulan akhir. Karena itu, tantangan ini sebaiknya tidak diperlakukan sebagai perlombaan atau aturan wajib. Gunakan sebagai kerangka latihan yang bisa disesuaikan dengan usia anak, jumlah uang yang diterima, dan kemampuan keluarga.
Tujuan utamanya bukan membuat anak mengumpulkan uang sebanyak mungkin. Anak sedang berlatih menyusun rencana, melihat konsekuensi dari pilihan, memperkirakan waktu, serta meninjau kembali target. CFPB menjelaskan bahwa anak usia sekolah dapat belajar menabung untuk tujuan tertentu dengan memecahnya menjadi langkah kecil. OJK pun mendorong budaya menabung sejak dini sebagai bagian dari edukasi keuangan. Kedua gagasan tersebut dapat diterapkan dalam tantangan 52 minggu, selama keluarga tidak mengubahnya menjadi tekanan.
Kenali dulu cara kerja tantangan 52 minggu
Dalam versi yang sering dikenal, setoran minggu pertama Rp1.000, minggu kedua Rp2.000, lalu naik Rp1.000 setiap minggu hingga minggu ke-52 sebesar Rp52.000. Jumlah seluruh setoran adalah Rp1.000 × (1 + 2 + ... + 52), yakni Rp1.000 × 1.378 = Rp1.378.000. Ini hasil penjumlahan, bukan jaminan bahwa anak mampu atau perlu mengumpulkan jumlah tersebut.
Bila nominal awal digandakan menjadi Rp2.000 dengan kenaikan Rp2.000 per minggu, hasil akhirnya menjadi Rp2.756.000. Jika keluarga memilih kenaikan Rp500, jumlah akhirnya Rp689.000. Angka tersebut memperlihatkan bahwa perubahan kecil pada skala nominal bisa menghasilkan target akhir yang jauh berbeda. Pilihan nominal sebaiknya mempertimbangkan uang yang memang tersedia, bukan sekadar mengikuti contoh populer.
Sepuluh variasi tantangan yang lebih fleksibel
1. Setoran tetap setiap minggu
Anak menyimpan jumlah sama, misalnya Rp5.000 per minggu. Jika seluruh 52 minggu berjalan, total simulasi menjadi Rp260.000. Model ini lebih mudah diprediksi karena nominal tidak meningkat. Orang tua dapat menggunakannya untuk anak yang baru belajar mengikuti rutinitas.
2. Kenaikan kecil bertahap
Gunakan kenaikan Rp500 atau Rp1.000, bukan otomatis Rp5.000 atau Rp10.000. Hitung total sebelum memulai supaya keluarga tahu beban di minggu terakhir. Jika minggu akhir terlalu berat, turunkan kenaikan atau pilih model lain. Tantangan yang dapat diselesaikan dengan tenang lebih berguna daripada target besar yang membuat keluarga harus memaksa anak.
3. Setoran menurun
Mulai dari jumlah yang relatif besar lalu kurangi sedikit demi sedikit. Model ini dapat dipilih keluarga yang memiliki uang hadiah atau uang saku lebih besar di awal periode, tetapi tidak cocok jika pemasukan anak sangat tidak menentu. Pastikan saldo awal bukan uang yang dibutuhkan untuk keperluan penting.
4. Nominal berdasarkan kemampuan minggu itu
Setiap akhir pekan, anak dan orang tua memeriksa apakah ada uang yang memang boleh disisihkan. Nominal dapat berbeda-beda. Gunakan batas minimum dan maksimum yang disepakati. Catat alasan bila suatu minggu tidak ada setoran. Model ini lebih lentur, tetapi memerlukan percakapan yang konsisten.
5. Target per bulan, bukan per minggu
Alih-alih 52 kotak, buat 12 target bulanan. Anak dapat memilih minggu mana yang paling nyaman untuk menyimpan uang. Cara ini berguna ketika uang saku atau uang hadiah tidak diterima setiap minggu. Kalender tetap berfungsi sebagai pengingat, tetapi tidak mengharuskan anak menyetor pada tanggal yang sama.
6. Tantangan berdasarkan warna
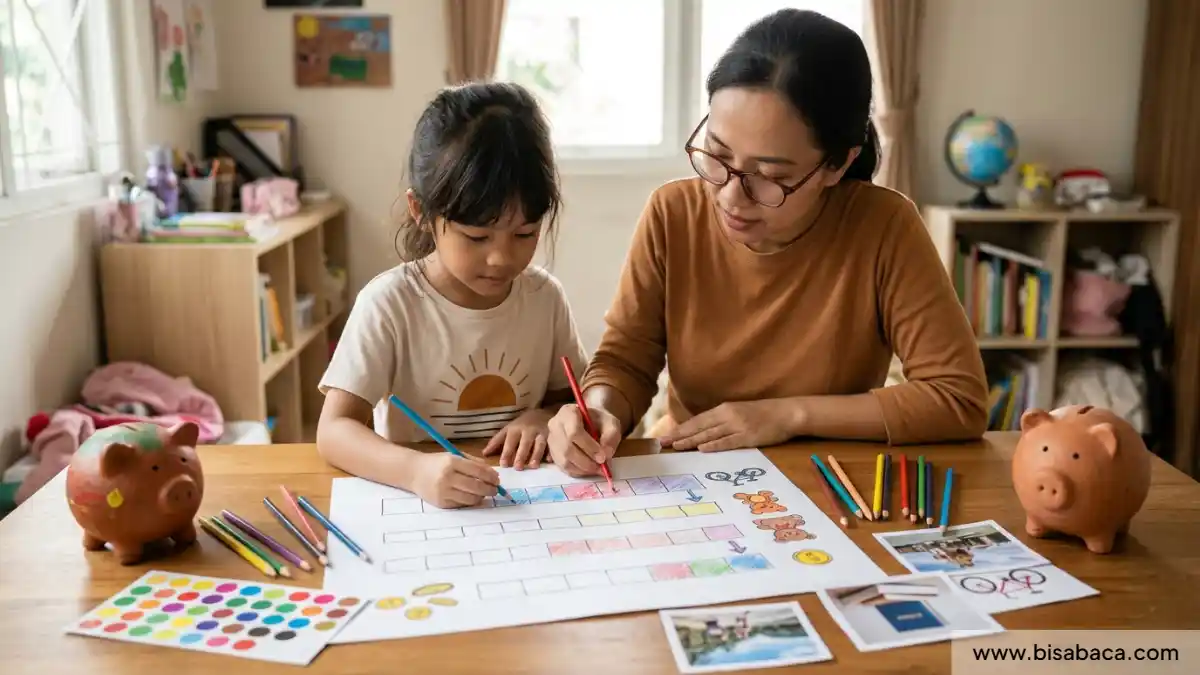
Gambarkan 52 kotak dengan warna berbeda untuk kategori nominal, misalnya hijau untuk Rp2.000 dan biru untuk Rp5.000. Anak memilih kotak sesuai uang yang tersedia. Beri batas jumlah dan periksa totalnya bersama. Jangan menganggap semua minggu harus terisi; gambar berfungsi sebagai catatan kemajuan.
7. Tantangan pasangan orang tua-anak
Orang tua dapat menyepakati tambahan kontribusi, misalnya menambah Rp1.000 untuk setiap Rp5.000 yang disisihkan anak, dengan batas total yang jelas. Jelaskan bahwa tambahan tersebut adalah kesepakatan keluarga, bukan bunga bank atau janji keuntungan. Jangan gunakan model ini bila membuat anak merasa harus menabung demi memperoleh kasih sayang atau pujian.
8. Tantangan uang kembalian
Anak dapat menyimpan sebagian uang kembalian dari kegiatan belanja yang memang ia lakukan bersama orang tua. Namun, uang kembalian milik keluarga tidak otomatis menjadi uang anak. Sepakati lebih dulu apakah sebagian kecil boleh masuk ke tabungan. Ajarkan juga bahwa struk, harga, dan jumlah kembalian perlu diperiksa.
9. Tantangan dengan jeda
Siapkan beberapa minggu tanpa target setoran, misalnya saat libur atau ketika keluarga sedang memiliki pengeluaran tambahan. Tantangan tetap berlangsung selama 52 minggu kalender, tetapi setoran bisa lebih rendah pada periode tertentu. Cara ini mengajarkan bahwa rencana keuangan perlu mempertimbangkan keadaan nyata.
10. Tantangan tujuan bersama
Anggota keluarga dapat menyisihkan jumlah kecil untuk tujuan bersama, seperti membeli permainan papan yang akan digunakan bersama. Buat catatan kontribusi yang adil dan terbuka, tanpa membandingkan siapa yang paling banyak menyetor. Pastikan tujuan milik bersama memang disepakati dan tidak mengambil hak tabungan pribadi anak.
Contoh hitungan untuk tiga pilihan
| Model | Contoh setoran | Total simulasi 52 minggu | Catatan |
|---|---|---|---|
| Tetap | Rp5.000 setiap minggu | Rp260.000 | Nominal stabil, mudah diperkirakan. |
| Naik Rp500 | Minggu 1 Rp500, minggu 52 Rp26.000 | Rp689.000 | Nominal meningkat perlahan. |
| Naik Rp1.000 | Minggu 1 Rp1.000, minggu 52 Rp52.000 | Rp1.378.000 | Bagian akhir lebih besar; cek kemampuan sebelum memilih. |
Semua angka di tabel adalah hasil simulasi matematika. Nominal tersebut tidak berasal dari survei kebutuhan uang saku anak Indonesia dan bukan patokan yang harus dicapai. Jika angka setoran tidak sesuai dengan keadaan keluarga, ubah saja. Tantangan dapat dimulai dengan Rp1.000 per minggu, jumlah tetap yang lebih kecil, atau target bulanan yang lebih realistis.
Sebelum mulai, buat empat kesepakatan
- Tujuan: tentukan untuk apa uang dikumpulkan. Tujuan yang dipilih anak biasanya lebih mudah dijelaskan daripada target yang ditentukan sepihak.
- Sumber uang: sepakati uang mana yang boleh disimpan. Jangan mengambil uang transportasi, makan, atau keperluan sekolah.
- Aturan perubahan: tentukan bahwa nominal boleh diturunkan atau jeda boleh diambil bila keadaan berubah.
- Tempat pencatatan: pilih celengan, amplop, buku catatan, atau rekening yang dikelola dengan pendampingan sesuai kebutuhan.
Kesepakatan ini mencegah tantangan berubah menjadi aturan yang kaku. Bila anak menerima uang tidak teratur, orang tua bisa membantu membuat satu catatan sederhana: tanggal, jumlah yang disimpan, dan saldo. Jangan meminta anak mencatat data pribadi rekening atau membagikan informasi tabungan kepada orang lain.
Jangan biarkan target mengalahkan kebutuhan
Jika anak belum mampu menyetor, tidak perlu meminjamkan uang agar kalender tetap terisi. Hindari pula menghukum anak karena mengambil uang untuk kebutuhan yang sebelumnya tidak dipahami sebagai bagian dari anggaran. Bicarakan apa yang terjadi dan revisi rencananya. Orang tua dapat membedakan antara uang untuk kebutuhan sehari-hari, uang yang boleh digunakan, dan uang yang sedang dikumpulkan untuk tujuan tertentu.
Bila anak kehilangan minat setelah beberapa minggu, tanyakan apakah target masih penting. Bisa jadi tantangan terlalu panjang, nominalnya tidak masuk akal, atau anak belum merasa memiliki tujuan tersebut. Orang tua dapat mengubah target menjadi lebih dekat, membagi satu tahun menjadi beberapa fase, atau menghentikan tantangan tanpa menganggapnya kegagalan. Yang sedang dipelajari adalah cara merencanakan dan mengevaluasi, bukan kepatuhan pada permainan angka.
Evaluasi tanpa membandingkan dengan anak lain
Periksa kemajuan secara berkala, misalnya sebulan sekali. Bicarakan apakah rencana berjalan, nominal terasa nyaman, dan tujuan masih diinginkan. Jangan membandingkan jumlah tabungan kakak dengan adik atau anak dengan teman sekolah. Setiap keluarga memiliki kemampuan berbeda. OECD juga mencatat adanya keterkaitan antara literasi keuangan dan perilaku seperti menabung, serta pentingnya percakapan orang tua-anak tentang keputusan uang. Temuan tersebut mendukung pembelajaran yang melibatkan diskusi, bukan perlombaan jumlah saldo.
Untuk memperluas pembelajaran, orang tua bisa membaca cara mengenalkan tujuan menabung yang kecil, memahami pilihan uang saku harian atau mingguan, dan membahas cara menunda keinginan demi tujuan yang lebih besar.
Kesimpulan: jadikan 52 minggu sebagai ruang belajar
Tantangan menabung 52 minggu bisa menjadi aktivitas keluarga yang menarik bila nominalnya sesuai kemampuan dan anak memahami alasan di balik setiap langkah. Tidak ada satu pola yang paling benar. Setoran tetap, kenaikan kecil, target bulanan, dan jadwal fleksibel sama-sama dapat digunakan sebagai latihan, sepanjang kesepakatan keluarga jelas dan kebutuhan utama tidak dikorbankan.
Gunakan materi CFPB tentang kegiatan menabung bagi anak usia sekolah sebagai inspirasi pemecahan target ke langkah kecil, tinjau juga tahapan kemampuan finansial anak usia sekolah, dan baca pesan OJK tentang budaya menabung sejak dini untuk konteks edukasi Indonesia. Keberhasilan tantangan bukan hanya total rupiah di akhir tahun, tetapi kemampuan keluarga berbicara tentang uang secara sehat dan membuat rencana yang masuk akal.