Pertanyaan yang lebih tepat daripada mencari bank paling untung
Saat orang tua membuka rekening pertama untuk anak, pertanyaan yang sering muncul adalah bank mana yang memberi bunga paling besar. Itu wajar, tetapi belum tentu menjadi pertimbangan terpenting. Untuk saldo kecil, perbedaan bunga dapat terasa jauh lebih kecil dibanding biaya administrasi, saldo mengendap, biaya kartu, atau biaya rekening pasif. Ada pula rekening pelajar yang memang dirancang sebagai sarana belajar dan tidak menawarkan bunga. Karena itu, kata “menguntungkan” sebaiknya diterjemahkan menjadi: apakah rekening ini aman, mudah dipahami, tidak membebani keluarga dengan biaya yang tidak perlu, dan memberi kesempatan anak belajar mengelola uang? Dengan ukuran itu, pemenangnya bisa berbeda untuk setiap keluarga.
Lima contoh produk yang perlu dibaca dokumennya
Sebagai contoh, BCA memiliki Simpanan Pelajar dengan setoran awal yang tercantum Rp5.000, bebas biaya administrasi bulanan, tetapi tidak memberi bunga dan tidak menyediakan fasilitas e-channel pada ketentuan produk yang ditampilkan. Mandiri Tabungan SimPel juga mencantumkan setoran awal Rp5.000 dan tanpa biaya pengelolaan bulanan; bunga produk tercantum nol, sementara layanan elektronik dibatasi untuk pengecekan saldo. BNI kini menampilkan produk wondrZ untuk anak dan remaja usia 0–17 tahun, dengan setoran awal Rp100.000, bebas biaya pengelolaan, notifikasi transaksi kepada orang tua, serta akses digital untuk anak mulai usia 12 tahun. Rincian tersebut mengikuti halaman resmi yang tersedia saat pemeriksaan dan dapat berubah.
Perbedaan yang lebih terasa pada penggunaan sehari-hari
BRI Junio memiliki ketentuan berbeda menurut kelompok usia. Informasi resminya menyebut persyaratan dan setoran awal yang berbeda untuk anak usia 0–12 tahun dan di atas 12 hingga 17 tahun. Pada halaman produk BRI, pembukaan rekening anak usia lebih muda juga terkait dengan rekening orang tua. BSI Tabungan Junior diperuntukkan bagi anak di bawah 17 tahun, menggunakan prinsip syariah, mencantumkan setoran awal Rp100.000, saldo minimum Rp25.000, serta akses BSI Mobile dan notifikasi tertentu untuk orang tua. Perbandingan seperti ini memperlihatkan bahwa satu produk mungkin cocok karena fitur pendampingan, produk lain karena setoran awal rendah, sedangkan produk lainnya menawarkan mekanisme syariah. Tidak ada alasan untuk menganggap satu desain paling tepat bagi semua anak.
Tabel yang sebaiknya dibuat sebelum datang ke bank
Buat catatan sederhana berisi enam baris: setoran awal; saldo minimum yang harus ditahan; biaya bulanan; biaya kartu atau transaksi; cara orang tua memantau; dan fitur yang bisa digunakan anak sesuai usia. Tambahkan kolom “sumber dan tanggal diperiksa” agar angka lama tidak dianggap masih berlaku. Jangan hanya mencatat biaya yang tertulis besar di materi promosi. Tanyakan juga biaya rekening pasif, biaya penutupan, penggantian kartu, transfer antarbank, serta kemungkinan perubahan produk saat anak mencapai usia tertentu. Bila bank menawarkan paket bundling, hitung total setoran dan kewajiban rekening orang tua. Produk dengan setoran awal kecil belum tentu lebih hemat jika ada biaya transaksi yang sering digunakan.
Bunga, bagi hasil, dan penjaminan tidak sama
Pada tabungan konvensional, bunga dapat bergantung pada saldo dan ketentuan bank. Pada produk syariah, akad serta mekanisme bagi hasil atau wadiah harus dibaca sesuai ringkasan produk masing-masing; jangan menyamakan nisbah dengan bunga pasti yang selalu dibayarkan. Selain itu, keberadaan logo atau pernyataan peserta LPS bukan berarti setiap saldo pasti dijamin tanpa syarat. Orang tua perlu memeriksa ketentuan penjaminan yang berlaku, termasuk batas nominal dan tingkat bunga penjaminan. Untuk tujuan belajar anak, jangan mengubah diskusi rekening menjadi janji bahwa uang akan bertambah banyak. Jujurlah jika produk tidak memberi bunga, atau jika imbal hasil bergantung pada saldo dan ketentuan tertentu.
Pilih berdasarkan kebiasaan keluarga, bukan promosi
Jika orang tua ingin menyetor uang secara berkala melalui teller dan anak belajar membaca buku tabungan, fitur e-channel mungkin bukan kebutuhan utama. Jika keluarga sering bepergian dan ingin memantau transaksi dari ponsel, notifikasi serta batas akses digital menjadi lebih penting. Untuk anak yang masih kecil, kendali orang tua dan pembatasan transaksi dapat lebih berguna daripada kartu yang terlihat menarik. Anak yang lebih besar mungkin membutuhkan kesempatan belajar melihat mutasi atau saldo, tetapi tetap perlu aturan tentang PIN dan penggunaan kartu. Kecocokan juga dipengaruhi lokasi cabang, kemudahan layanan, dan kesediaan keluarga membaca laporan rekening bersama.
Sebelum menandatangani, lakukan pemeriksaan terakhir
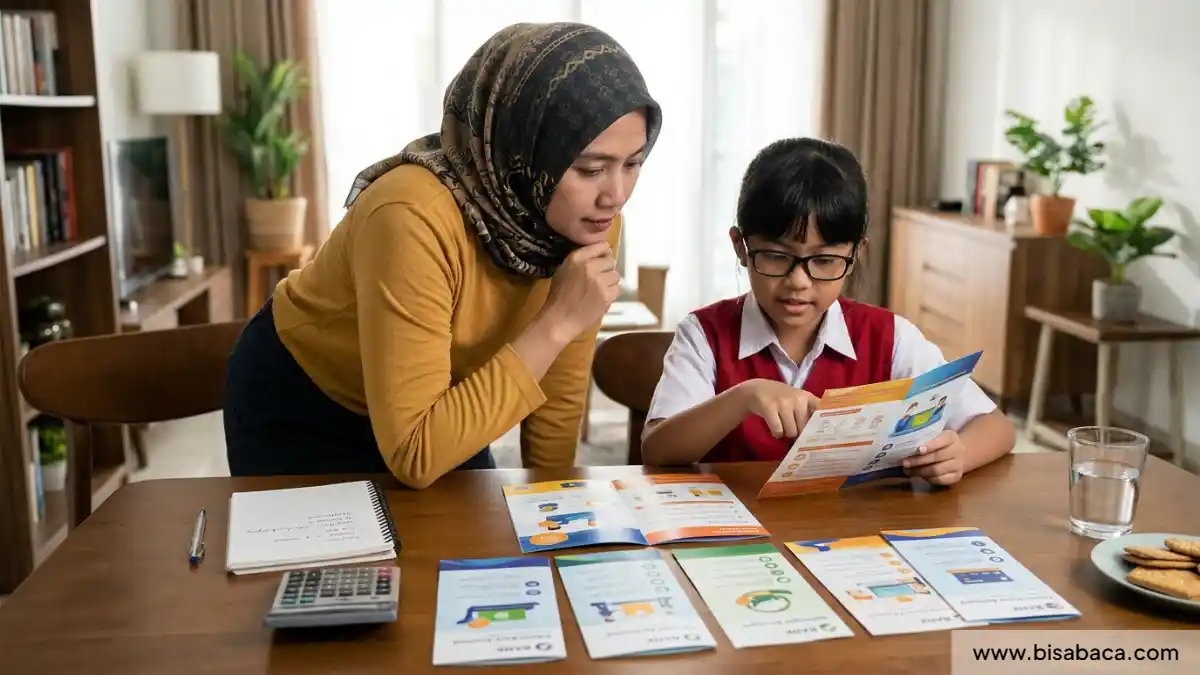
Minta ringkasan informasi produk dan layanan terbaru, bukan hanya brosur. Baca tanggal dokumen, biaya, risiko, syarat usia, dokumen identitas, dan proses perubahan rekening saat anak bertambah umur. Pastikan apakah rekening menggunakan nama anak, siapa yang dapat melakukan transaksi, bagaimana pengaduan disampaikan, dan apakah ponsel orang tua menerima notifikasi. Dua halaman resmi yang bisa menjadi titik awal adalah informasi produk Simpanan Pelajar BCA dan rincian rekening anak wondrZ dari BNI; cek juga produk Mandiri dan bank lain langsung di situs resminya. Untuk memahami tujuan belajar keuangan, lihat pula panduan memilih rekening anak pertama yang sudah dimiliki BisaBaca.
Kesimpulannya: yang paling menguntungkan adalah yang paling sesuai
Tidak tepat menyebut satu bank paling menguntungkan tanpa mengetahui usia anak, jumlah setoran, kebiasaan transaksi, lokasi keluarga, dan fitur yang diperlukan. Produk dengan bunga lebih tinggi bisa saja memiliki biaya atau persyaratan yang tidak sesuai; produk tanpa bunga bisa lebih pas untuk anak yang baru belajar mengenal uang. Buat daftar kebutuhan keluarga, minta informasi resmi terbaru dari masing-masing bank, lalu bandingkan total biaya dan kendali transaksi. Artikel ini adalah bahan edukasi untuk membantu pertanyaan awal, bukan rekomendasi pembukaan rekening atau jaminan hasil keuangan. Keputusan akhir sebaiknya dilakukan orang tua setelah membaca dokumen terbaru dan berdiskusi dengan petugas bank.
Cara membaca perbandingan lima bank tanpa mencari juara mutlak
Perbandingan yang berguna sebaiknya dibaca sebagai peta kecocokan. Simpan tabel dari artikel ini lalu tandai fitur yang benar-benar dibutuhkan: biaya rutin nol atau rendah, setoran awal yang sesuai, buku tabungan, kartu, notifikasi, akses digital berdasarkan usia, serta kemudahan layanan di kota tempat tinggal. Beri tanda berbeda untuk informasi yang belum jelas. Jangan memberi skor seolah semua fitur memiliki bobot sama. Keluarga yang ingin menyimpan angpao setahun sekali mungkin lebih mementingkan biaya pasif, sedangkan keluarga yang ingin anak belajar melihat transaksi mungkin membutuhkan laporan yang mudah dipahami. Jika salah satu fitur wajib tidak tersedia, produk itu bisa langsung dikeluarkan dari shortlist tanpa harus menghitung total angka yang rumit.
Periksa tanggal dan syarat karena produk dapat berubah
Informasi rekening bukan angka yang berlaku selamanya. Setoran awal, biaya kartu, limit, kanal transaksi, usia yang memenuhi syarat, dan suku bunga atau imbal hasil dapat berubah melalui kebijakan bank. Sebelum membuka rekening, unduh atau minta Ringkasan Informasi Produk dan Layanan versi terbaru. Cocokkan tanggal dokumen dan tanyakan apakah ada promosi yang bersyarat. Jangan menggunakan tangkapan layar lama dari media sosial sebagai dasar keputusan. Perbandingan ini merupakan gambaran informasi publik yang diperiksa pada saat riset, bukan rekomendasi keuangan personal atau jaminan bahwa semua cabang menerapkan proses yang identik. Setelah memilih, simpan dokumen produk, catat nomor layanan resmi, dan evaluasi lagi ketika anak bertambah usia atau kebutuhan rekening berubah.
Lima bank, lima jenis pertanyaan yang perlu dikonfirmasi
Saat membandingkan BCA Simpanan Pelajar, Mandiri SimPel, BRI Junio, BSI Tabungan Junior, dan BNI wondrZ, jangan menyatukan seluruh ketentuan menjadi satu angka rata-rata. Produk dapat memiliki kelompok usia, akses, akad, dan biaya yang berbeda. Pastikan nama produk yang diperiksa benar-benar tersedia untuk nasabah baru dan bukan halaman promosi lama. Catat tanggal pemeriksaan setiap halaman. Bawa daftar pertanyaan yang sama ke lima bank agar perbandingan adil. Jika petugas memberikan penjelasan yang bertentangan dengan dokumen, minta klarifikasi tertulis. Bagi anak, fitur yang paling bermanfaat mungkin bukan bunga tertinggi melainkan pengalaman melihat setoran, memahami saldo, dan belajar bertanya saat ada transaksi yang tidak dikenal.