Anak mungkin bertanya mengapa saldo tabungan kadang bertambah meskipun ia tidak memasukkan uang. Orang tua dapat menggunakan pertanyaan itu untuk mengenalkan bunga atau imbal hasil. Namun, bunga bank dan bagi hasil bukan dua istilah yang dapat dipertukarkan begitu saja. Mekanisme, perjanjian, dan risiko produk berbeda. Penjelasan sederhana perlu menjaga perbedaan tersebut tanpa menjejalkan istilah perbankan yang belum diperlukan anak.
Mulai dari konsep imbalan atas penggunaan dana
Dalam produk simpanan konvensional tertentu, bank dapat memberikan bunga sesuai ketentuan produk dan perjanjian. Besarnya dapat dipengaruhi saldo, jangka waktu, dan kebijakan yang berlaku. Anak dapat memahami konsep dasar melalui simulasi: sejumlah uang disimpan, lalu ada tambahan sesuai tingkat bunga yang ditetapkan dan aturan produk. Jangan menjanjikan bahwa semua rekening anak memberi bunga besar atau hasil tetap.
Bagi hasil dalam perbankan syariah terkait dengan akad dan kesepakatan tentang bagaimana hasil usaha atau pengelolaan dana dibagi. Mekanismenya tidak identik dengan bunga. OJK menjelaskan akad dan konsep operasional perbankan syariah, termasuk prinsip pembagian hasil sesuai akad. Anak cukup memahami bahwa bentuk perjanjian menentukan cara hasil dihitung dan tidak semua produk bekerja dengan cara yang sama.
Membedakan bunga dan bagi hasil secara sederhana
| Aspek | Bunga tabungan konvensional | Bagi hasil pada akad syariah |
|---|---|---|
| Dasar perhitungan | Bunga dihitung menurut ketentuan dan tingkat bunga pada produk simpanan. | Bagi hasil mengikuti akad dan nisbah yang disepakati; cara hitungnya bergantung pada produk. |
| Sumber hasil | Imbalan berasal dari ketentuan bunga produk simpanan. | Hasil terkait pengelolaan dana atau kegiatan usaha sesuai akad yang digunakan. |
| Kepastian nominal | Besaran bunga mengikuti syarat produk dan dapat berubah sesuai ketentuannya. | Nominal hasil tidak boleh dianggap tetap; realisasinya mengikuti mekanisme dan kinerja sesuai akad. |
| Hal yang diperiksa | Baca tingkat bunga, saldo yang diperhitungkan, biaya, dan syarat produk. | Baca jenis akad, nisbah, metode perhitungan, risiko, dan ketentuan produk. |
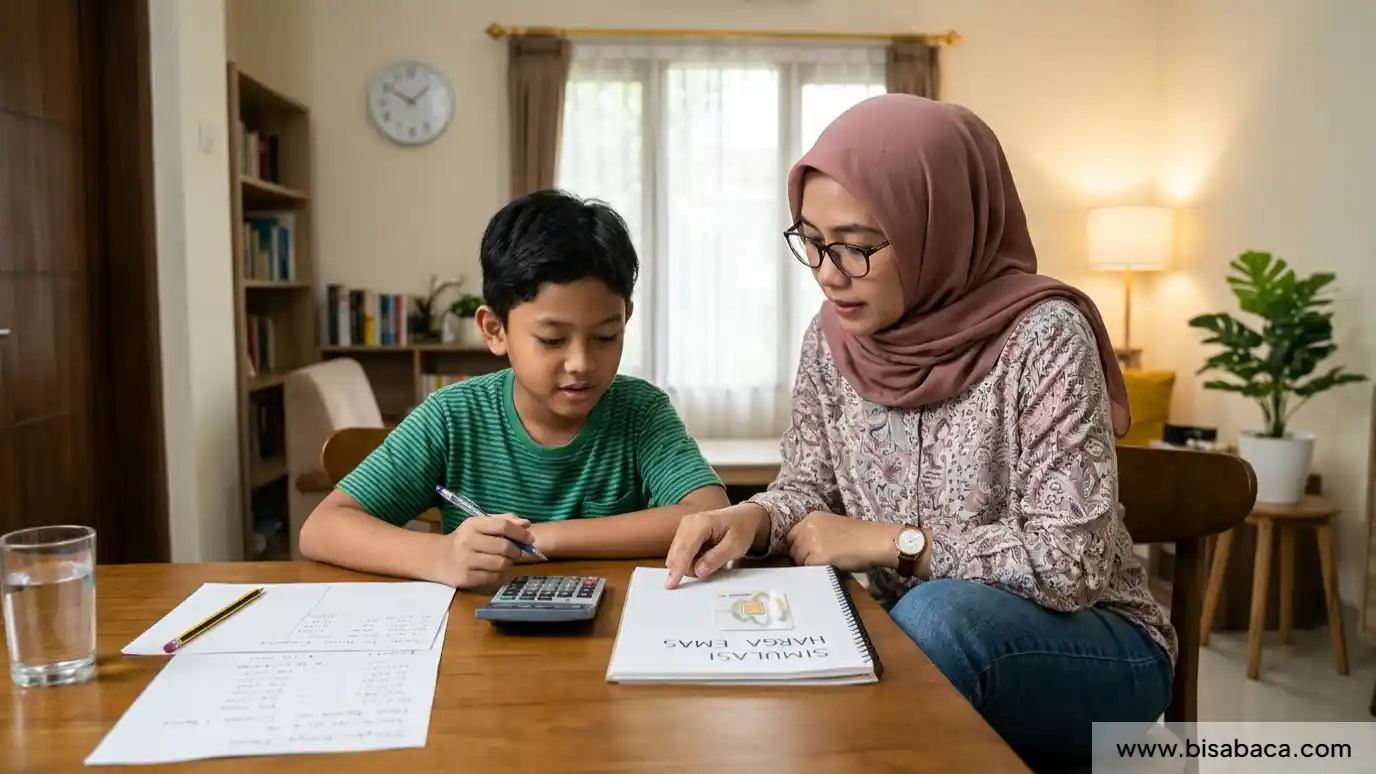
Contoh sederhana: keluarga membuat simulasi dana Rp100.000. Dalam skenario bunga, orang tua menunjukkan bagaimana persentase tertentu diterapkan sesuai contoh hipotetis. Dalam skenario bagi hasil, keluarga menggunakan angka keuntungan usaha simulasi dan nisbah yang disepakati untuk menghitung bagian masing-masing. Tegaskan bahwa angka tersebut hanya alat belajar, bukan penawaran produk atau perkiraan hasil rekening nyata.
Simulasi dapat membantu anak melihat perbedaan dasar perhitungan. Namun, jangan menyamakan akad mudharabah, wadiah, atau produk lain dengan mekanisme yang sama. Setiap akad memiliki karakteristik, hak, kewajiban, serta risiko. Orang tua sebaiknya membaca dokumen produk dan tidak membuat generalisasi hanya dari istilah yang terdengar familiar. Bacaan lanjutan yang berkaitan ialah literasi keuangan melalui pengelolaan uang. Informasi pendamping dapat dibaca pada penjelasan OJK tentang prinsip perbankan syariah.
Bicarakan risiko dan biaya yang memengaruhi hasil
Saldo akhir tidak hanya ditentukan oleh tambahan bunga atau bagi hasil. Ada biaya administrasi, pajak sesuai ketentuan, syarat saldo, dan kemungkinan perubahan kebijakan produk. Pada produk investasi atau pembiayaan, risiko dapat lebih kompleks. Anak perlu tahu bahwa hasil yang terlihat di satu contoh tidak menjamin hasil yang sama setiap periode.
Ajarkan juga pentingnya membaca informasi produk: tujuan, manfaat, risiko, biaya, hak dan kewajiban, serta cara mengajukan keluhan. OJK memasukkan unsur-unsur tersebut dalam cakupan edukasi keuangan. Keterampilan membaca ketentuan lebih penting daripada menghafal angka imbal hasil yang dapat berubah. Pembaca juga dapat merujuk pada mengelola uang saku pertama.
Jangan mencampur bunga tabungan dengan keuntungan usaha
Bunga pada produk simpanan dan keuntungan usaha memiliki dasar yang berbeda. Dalam simulasi usaha, pendapatan dapat berubah karena penjualan, biaya, dan risiko. Bagi hasil mengikuti akad serta metode perhitungan yang disepakati. Jangan memberi contoh yang membuat anak mengira semua bank membagi keuntungan dari setiap uang yang disimpan dengan cara sama.
Jika keluarga ingin menjelaskan prinsip syariah, gunakan sumber OJK mengenai akad perbankan syariah dan jelaskan bahwa produk syariah memiliki struktur akad yang perlu dibaca. Jangan memberikan penilaian agama atau legalitas produk hanya dari istilah pemasaran. Untuk keputusan nyata, orang tua perlu memeriksa kesesuaian produk dengan tujuan dan ketentuan resmi. Rujukan pendukung tersedia melalui materi edukasi keuangan OJK.
Hubungkan konsep dengan keputusan menyimpan uang
Anak tidak perlu memilih produk bank hanya karena imbal hasil yang terlihat lebih tinggi. Kemudahan akses, keamanan, biaya, kebutuhan penarikan, dan pendampingan wali juga penting. Untuk tabungan anak, tujuan awal sering kali melatih kebiasaan menyimpan dan memahami transaksi, bukan mengejar keuntungan. Orang tua dapat menunda pembahasan produk rumit sampai anak siap memahami konteksnya.
Bila anak lebih tertarik pada angka, gunakan beberapa skenario dan minta ia menjelaskan apa yang belum diketahui. Apakah hasil dijamin? Apakah dapat berubah? Apa biaya dan kapan dana dapat diambil? Pertanyaan ini membuat anak memahami bahwa angka imbal hasil tidak cukup untuk menilai suatu produk. Pembaca juga dapat merujuk pada percakapan keluarga tentang uang.
Membandingkan mekanisme tanpa menyebut semua hasil sebagai keuntungan
Pada rekening konvensional tertentu, bank dapat membayar bunga sesuai jenis produk dan ketentuannya. Pada produk syariah, imbal hasil dapat mengikuti akad seperti mudharabah atau wadiah dengan karakteristik yang berbeda. Dalam mudharabah, pembagian hasil mengacu pada nisbah dan hasil pengelolaan sesuai akad, bukan angka keuntungan tetap yang otomatis sama setiap periode. Detail produk harus dibaca dari dokumen bank dan ketentuan yang berlaku.
Gunakan simulasi angka buatan untuk memperlihatkan bahwa hasil dapat dipengaruhi saldo, jangka waktu, jenis akad, biaya, dan ketentuan produk. Jangan menyimpulkan bahwa satu sistem selalu lebih menguntungkan atau lebih aman dari yang lain tanpa membandingkan produk spesifik. Ajarkan anak mencari informasi dari bank dan regulator serta bertanya ketika istilahnya tidak dipahami. Orang tua tidak perlu mengarahkan anak memilih produk keuangan tertentu sebagai bagian dari permainan.
Mengenalkan pertanyaan yang perlu diajukan sebelum memilih produk
Anak dapat belajar menanyakan apakah imbal hasil sudah pasti atau bergantung pada kinerja, apakah saldo dapat berkurang, kapan dana dapat diambil, dan biaya apa yang dikenakan. Orang tua menjelaskan bahwa istilah pada brosur tidak selalu sama antarbank. Produk syariah pun memiliki akad dan karakter yang perlu dibaca; jangan menyederhanakan bagi hasil menjadi bunga dengan nama lain.
Bila ingin menunjukkan contoh produk, bandingkan dokumen resmi dari penyedia dan sumber regulator pada tanggal yang sama. Jangan menggunakan angka promosi tanpa konteks atau menyimpulkan satu produk selalu paling baik. Anak cukup mengenali bahwa setiap produk memiliki ketentuan. Keputusan memilih dan membuka rekening tetap dilakukan orang dewasa sesuai kebutuhan dan kewajiban hukum.
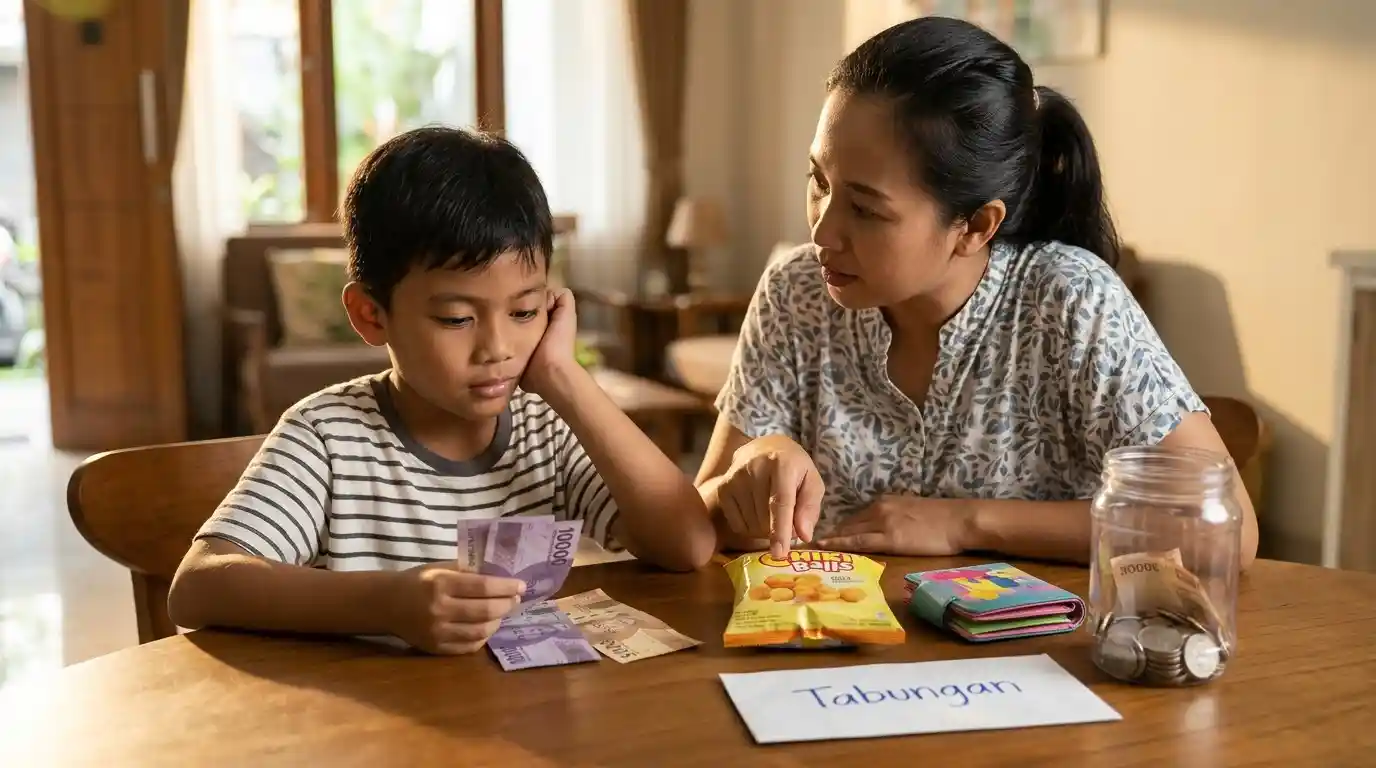
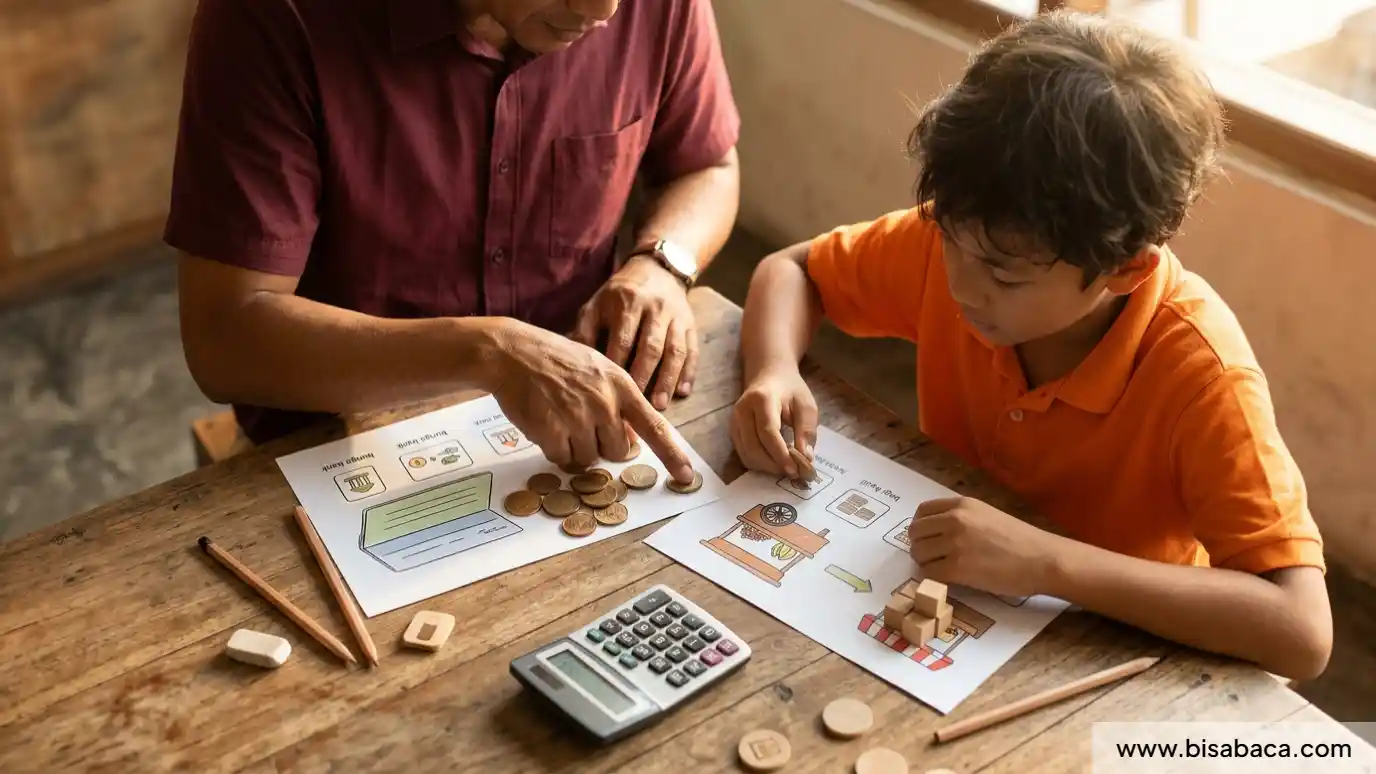
Dalam ilustrasi, ibu menyiapkan dua kartu simulasi. Kartu pertama menunjukkan tabungan dengan bunga hipotetis, kartu kedua menunjukkan usaha kecil yang membagi hasil sesuai kesepakatan. Anak menghitung contoh angka dan melihat bahwa keduanya menggunakan dasar yang berbeda. Ibu menegaskan bahwa hasil simulasi bukan janji dari bank dan ketentuan produk nyata harus dibaca oleh orang dewasa.
Tiga langkah simulasi konsep imbal hasil
- Mulai dari jumlah dana hipotetis dan periode yang mudah dihitung.
- Jelaskan dasar bunga pada contoh pertama tanpa menyebutnya sebagai hasil yang pasti untuk semua produk.
- Gunakan contoh keuntungan usaha dan nisbah untuk menunjukkan mekanisme bagi hasil.
- Tambahkan biaya atau perubahan hasil agar anak melihat bahwa angka akhir dapat berbeda.
- Tanyakan informasi apa yang masih perlu diperiksa sebelum memilih produk nyata.
Jangan menjanjikan keuntungan, menyebut bunga dan bagi hasil sebagai mekanisme yang sama, atau mendorong anak membuka produk keuangan tanpa keterlibatan wali. Ketentuan dan regulasi produk dapat berubah. Simulasi ini bersifat edukatif dan tidak menggantikan nasihat keuangan atau keputusan orang dewasa.
Bunga dan bagi hasil dapat dikenalkan dengan contoh angka sederhana, asalkan mekanisme dan istilahnya tetap dibedakan. Anak belajar bahwa hasil bergantung pada perjanjian, ketentuan, dan risiko. Keterampilan terpenting bukan memilih angka tertinggi, melainkan bertanya tentang cara kerja dan kewajiban sebuah produk.