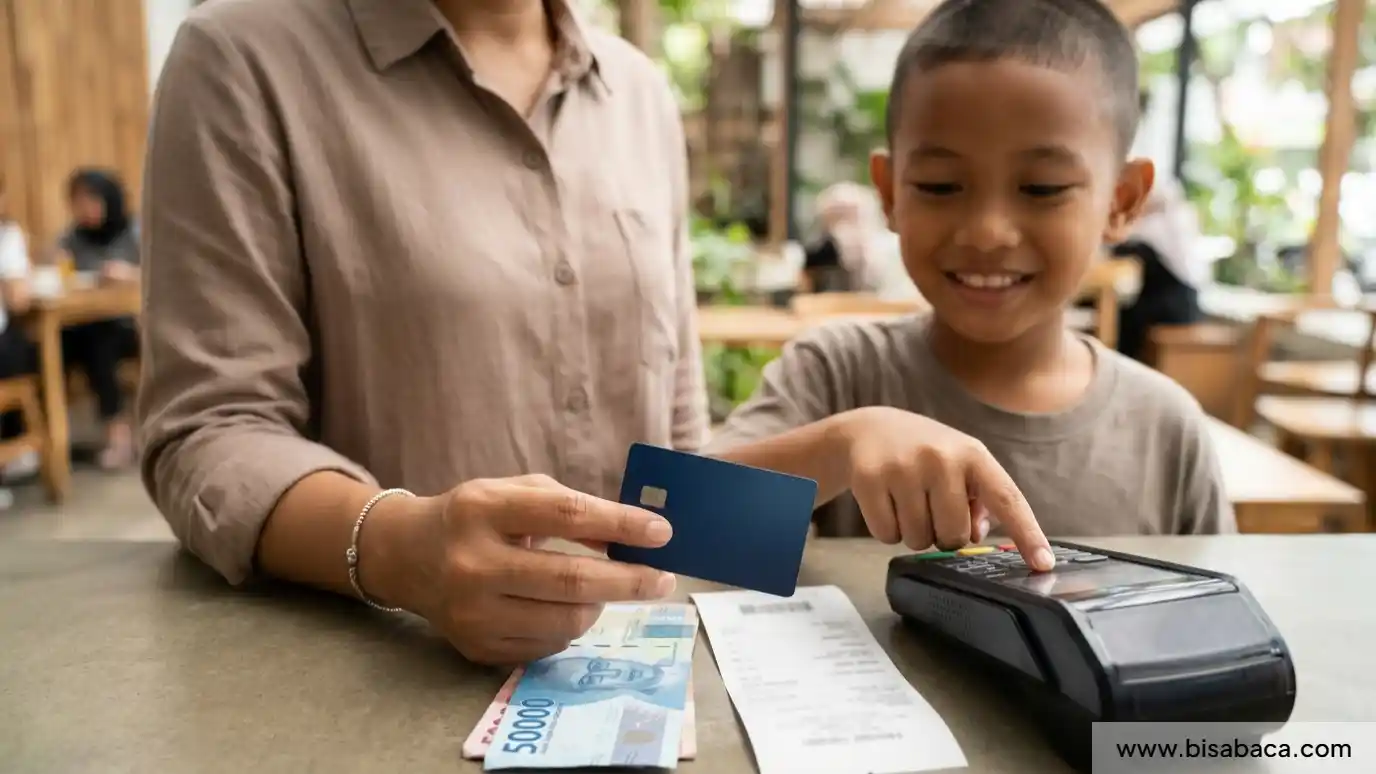
Ketika orang tua menempelkan kartu pada mesin pembayaran, anak mungkin melihat barang berpindah tangan tanpa uang tunai terlihat. Dari sudut pandangnya, kartu seolah-olah menjadi sumber uang. Penjelasan yang tepat perlu membedakan alat pembayaran dan sumber dana. Kartu debit umumnya mengambil dana dari rekening pemilik, sedangkan kartu kredit menggunakan fasilitas pinjaman dari penerbit yang harus dibayar kembali sesuai tagihan. Keduanya bukan uang tambahan yang muncul begitu saja.
Tiga cara pembayaran yang tidak boleh dianggap sama
| Jenis | Sumber dana | Hal yang perlu dipahami anak |
|---|---|---|
| Tunai | Berasal dari uang fisik yang dibawa pemegangnya. | Uang berpindah langsung saat pembayaran dan jumlah kembalian perlu diperiksa. |
| Kartu debit | Mengakses dana yang tersedia di rekening pemegang kartu. | Pembayaran mengurangi saldo rekening; bukan pinjaman baru. |
| Kartu kredit | Menggunakan fasilitas kredit dari penerbit kartu. | Transaksi menjadi tagihan yang wajib dibayar sesuai ketentuan. |
| Uang elektronik | Menggunakan saldo yang lebih dahulu diisi ke instrumen atau akun. | Saldo berkurang saat pembayaran dan dapat memiliki batas penggunaan. |
Jelaskan bahwa kartu adalah alat untuk memberi instruksi pembayaran. Pada transaksi debit, dana ditarik dari saldo rekening yang tersedia sesuai ketentuan bank. Jika saldo tidak cukup atau transaksi ditolak, pembayaran mungkin tidak berjalan. Anak dapat membayangkan kartu debit seperti kunci yang mengakses tempat penyimpanan uang milik pemegang rekening, bukan dompet tanpa batas.
Kartu kredit berbeda karena penerbit memberi fasilitas kredit. Pemegang kartu menggunakan dana pinjaman untuk transaksi lalu menerima tagihan yang wajib dibayar. Ada tanggal jatuh tempo, biaya, dan kemungkinan bunga bila kewajiban tidak dipenuhi sesuai ketentuan. Penjelasan untuk anak tidak perlu detail kontrak, tetapi penting menegaskan bahwa kredit bukan hadiah. Pembelian hari ini menciptakan kewajiban pembayaran pada masa berikutnya.
Kenalkan tunai, debit, kredit, dan uang elektronik secara terpisah
Pembayaran tunai menggunakan uang kertas atau logam. Kartu debit mengakses saldo rekening. Kartu kredit memakai fasilitas kredit. Uang elektronik dapat menyimpan nilai dalam instrumen tertentu dan memiliki aturan serta batas penggunaan tersendiri. Bentuk fisik alat bisa mirip, tetapi sumber dana dan tanggung jawabnya tidak selalu sama. Bank Indonesia menjelaskan perbedaan sistem pembayaran tunai dan nontunai melalui instrumen yang digunakan.
Jangan menyederhanakan semua alat menjadi kartu. Anak perlu tahu bahwa QR, kartu, dan ponsel dapat menjadi cara membayar, tetapi setiap transaksi tetap harus memiliki sumber dana dan otorisasi. Tidak semua pembayaran otomatis berhasil atau bebas biaya. Untuk anak usia sekolah, cukup pahami bahwa orang tua memeriksa nominal sebelum menyetujui transaksi dan menerima catatan pembayaran sesudahnya. Praktik serupa dapat dicoba melalui literasi keuangan melalui uang saku dan belanja. Rujukan pendukung tersedia melalui informasi sistem pembayaran Bank Indonesia.
Jelaskan tagihan dan risiko kredit dengan contoh sederhana
Misalnya orang dewasa menggunakan kartu kredit untuk membeli barang seharga sejumlah tertentu. Jumlah itu akan muncul dalam tagihan sesuai siklus kartu. Jika dibayar penuh dan tepat waktu, kewajiban diselesaikan sesuai syarat produk. Jika hanya membayar sebagian atau terlambat, dapat timbul bunga, denda, atau biaya lain. Ketentuannya bergantung pada produk dan perjanjian, jadi jangan memberi anak kesan semua kartu kredit bekerja persis sama.
Anak tidak perlu memiliki kartu kredit untuk belajar konsep pinjaman. Gunakan simulasi kartu permainan: ia meminjam sejumlah token dan harus mengembalikannya pada giliran berikut. Lalu tunjukkan bagaimana kewajiban bertambah bila ada biaya sesuai aturan permainan. Jelaskan bahwa pada kehidupan nyata, biaya kredit harus dibaca dalam perjanjian, dan keputusan menggunakan kredit merupakan tanggung jawab orang dewasa yang memenuhi syarat. Praktik serupa dapat dicoba melalui berbicara tentang uang keluarga sesuai usia anak.
Aturan keamanan lebih penting daripada menghafal logo kartu
Ajarkan anak tidak memberikan kartu kepada teman, tidak memotret nomor kartu, serta tidak membagikan PIN, kode OTP, kata sandi, atau kode keamanan. Petugas bank tidak seharusnya meminta informasi rahasia melalui pesan yang mencurigakan. Jika ada permintaan transfer atau kode yang membuat ragu, anak harus berhenti dan meminta bantuan orang tua.
Jika anak melihat orang tua membayar dengan kartu, jangan menyerahkan kartu untuk dimainkan tanpa pengawasan. Biarkan ia mengamati proses, melihat nominal pada layar, dan memahami bahwa pemilik kartu memeriksa jumlah sebelum menyetujui. Setelah transaksi, orang tua dapat menunjukkan bukti pembayaran tanpa membuka data sensitif. Anak belajar mengamati, bukan memperoleh akses yang belum sesuai usia. Materi resmi dapat ditinjau melalui panduan Money as You Grow dari CFPB.
Berikan contoh bagaimana orang dewasa memeriksa keputusan
Ketika orang tua menggunakan kartu, jelaskan alasan memilih alat pembayaran tertentu dengan bahasa sederhana. Misalnya, debit digunakan karena dana sudah tersedia di rekening; kartu kredit dipakai hanya bila pembelian telah diperhitungkan dan tagihan dapat dikelola. Hindari membuat utang terlihat sebagai hal sepele atau simbol status.
Sistem digital dapat memudahkan transaksi tetapi juga membuat pengeluaran terasa kurang terlihat. Karena itu, orang dewasa tetap perlu memeriksa rekening, tagihan, dan bukti pembayaran. Anak dapat belajar prinsip yang sama melalui pencatatan uang saku: setiap pembelian mengurangi sumber dana tertentu, meskipun tidak terlihat uang berpindah tangan. Rujukan praktik terkait tersedia di mengelola uang saku pertama. Penjelasan dari lembaga tersebut tersedia di materi edukasi keuangan OJK.
Perlihatkan jejak transaksi agar anak memahami uang digital
Anak dapat mengamati alur sederhana: pemegang kartu meminta pembayaran, mesin atau terminal memproses transaksi, bank atau penyedia layanan mencatatnya, lalu saldo atau tagihan berubah. Detail teknis tidak perlu dibahas sekaligus. Yang penting, anak paham kartu debit umumnya mengurangi dana yang tersedia di rekening, sedangkan kartu kredit menggunakan fasilitas pinjaman yang harus dibayar sesuai ketentuan. Keduanya bukan sumber uang tanpa batas.
Tunjukkan contoh mutasi transaksi yang sudah disamarkan, bukan aplikasi bank terbuka dengan data pribadi. Anak dapat melihat tanggal, nama merchant, dan nominal, lalu mencocokkannya dengan pembelian. Jangan pernah memberi kartu, PIN, password, atau kode OTP untuk latihan. Jika anak kelak memiliki produk sendiri, orang tua harus meninjau aturan usia, biaya, batas transaksi, serta perlindungan dana berdasarkan dokumen resmi terkini.
Menghindari anggapan bahwa semua transaksi kartu sama
Kartu debit dan kredit dapat terlihat mirip secara fisik, tetapi sumber dana serta kewajibannya berbeda. Ada pula kartu prabayar atau kartu uang elektronik yang menggunakan saldo yang diisi lebih dulu. Anak tidak perlu menghafal seluruh jenis produk, tetapi perlu tahu bahwa setiap transaksi harus memiliki sumber dana dan pencatatan. Orang tua dapat menunjukkan bukti transaksi yang sudah disamarkan dan menjelaskan bagaimana memeriksa apakah jumlahnya benar.
Jika pembayaran gagal, jangan mengulang berkali-kali tanpa memeriksa apakah transaksi pertama sudah tercatat. Ajarkan anak memberi tahu orang dewasa dan tidak mengambil foto kartu atau memasukkan nomor pada tautan yang dikirim orang asing. Keamanan lebih penting daripada kecepatan menyelesaikan transaksi. Produk dan aturan bank dapat berbeda, sehingga informasi harus dicari dari penerbit yang bersangkutan.
Ibu Menjelaskan Pembayaran Kartu saat Belanja
Saat membeli perlengkapan sekolah secara daring, ibu menjelaskan bahwa pembayaran menggunakan kartu debit akan memotong saldo rekeningnya. Anak bertanya apakah ia bisa membeli mainan dengan kartu yang sama. Ibu menjawab bahwa kartu itu milik orang dewasa dan hanya digunakan untuk transaksi yang telah diperiksa. Ia menunjukkan bukti pembelian yang tidak memuat data sensitif dan mengingatkan bahwa angka di layar tetap berarti uang sungguhan.
Empat pertanyaan sebelum pembayaran digital
- Alat apa yang digunakan: tunai, debit, kredit, atau uang elektronik?
- Dari mana dana berasal: saldo sendiri, nilai tersimpan, atau fasilitas pinjaman?
- Berapa jumlah yang akan dibayar dan apakah ada biaya lain?
- Siapa pemilik alat pembayaran dan siapa yang bertanggung jawab memeriksa serta membayar tagihan?
Keamanan transaksi: Jangan memberikan kartu kredit atau akses pembayaran orang dewasa kepada anak untuk latihan tanpa pengaturan dan persetujuan yang tepat. Jangan meminta anak menyimpan PIN atau kode OTP orang tua. Jika anak tanpa sengaja membagikan data pembayaran, segera amankan akun melalui kanal resmi bank dan jelaskan langkahnya tanpa mempermalukan anak.
Kartu tidak menciptakan uang; ia mengubah cara transaksi dilakukan. Anak perlu memahami perbedaan antara saldo sendiri dan dana pinjaman, serta bahwa setiap transaksi memiliki pemilik dan tanggung jawab. Percakapan sederhana saat orang tua berbelanja dapat menjadi pelajaran yang lebih bermakna daripada menghafal istilah perbankan.