Kata “investasi” sering muncul dalam percakapan orang dewasa, tetapi tidak harus menjadi ajakan agar anak SD segera membeli produk keuangan. Reksa dana justru dapat dikenalkan sebagai konsep: sejumlah uang dari banyak pemodal dikelola oleh manajer investasi sesuai kebijakan produk. Nilainya bisa naik atau turun, ada biaya, dan hasil tidak dijamin. Untuk anak, pemahaman seperti ini jauh lebih penting daripada menghafal nama produk atau melihat grafik keuntungan. Mulailah dari permainan simulasi tanpa uang sungguhan.
Jelaskan cara kerja reksa dana dengan analogi yang terbatas
Bayangkan beberapa keluarga mengumpulkan dana dalam satu wadah yang dikelola orang yang memiliki mandat dan aturan tertentu. Dana itu ditempatkan pada aset sesuai jenis reksa dana, misalnya pasar uang, obligasi, atau saham. Anak dapat memahami gagasan “uang dikumpulkan dan dikelola bersama”, tetapi analogi ini perlu dilengkapi: dana investasi bukan tabungan yang dijamin nilainya tetap, dan pengelolaannya mengikuti prospektus serta ketentuan yang berlaku.
Perkenalkan istilah secara bertahap. Manajer investasi adalah pihak yang mengelola portofolio reksa dana sesuai mandatnya. Unit penyertaan menggambarkan bagian kepemilikan pemodal dalam reksa dana. Nilai aktiva bersih menunjukkan nilai aset bersih yang menjadi dasar perhitungan nilai unit. Anak SD tidak perlu menghafal semua istilah. Cukup pahami bahwa ada pihak pengelola, aturan produk, aset yang dibeli, serta nilai yang dapat berubah.
Gunakan permainan pembagian dana, bukan uang sungguhan
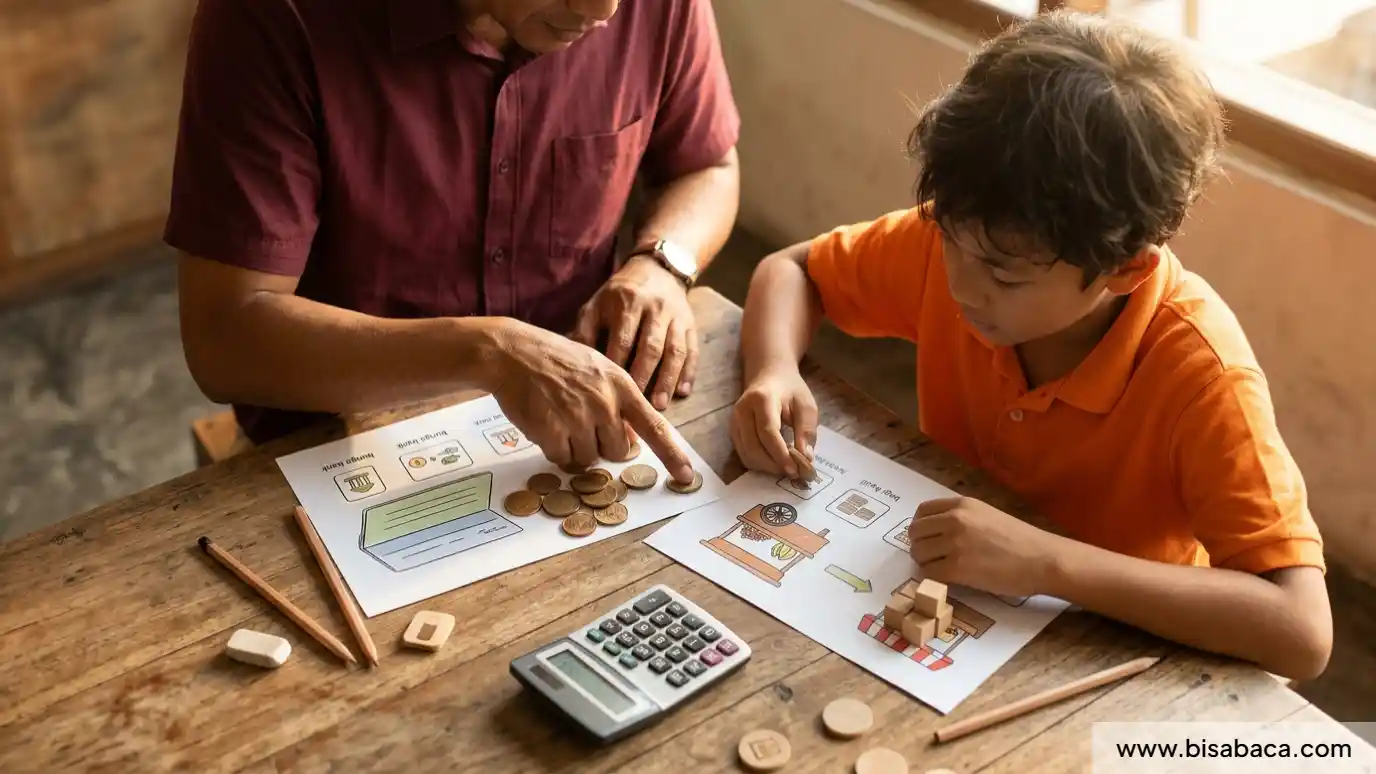
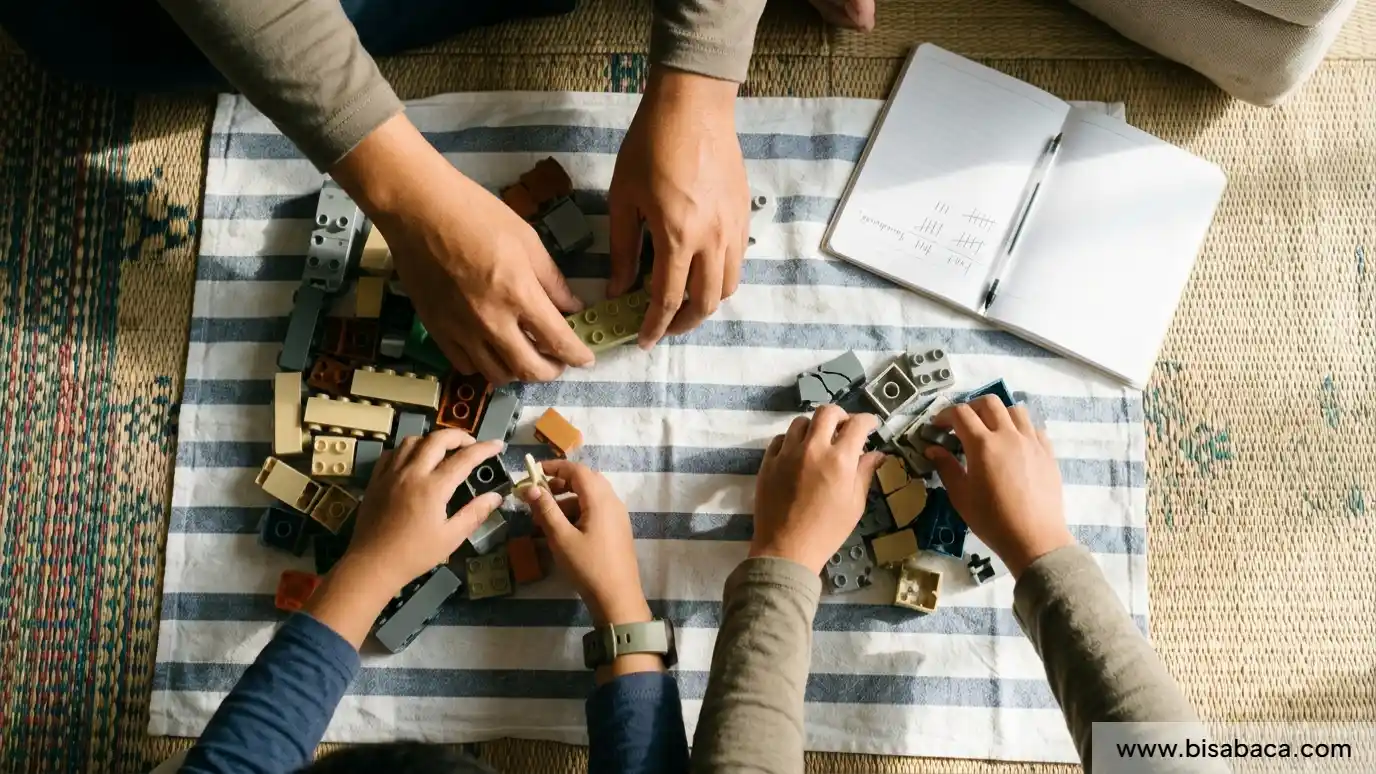
Buat simulasi menggunakan 100 keping kertas atau angka di papan. Anak diminta membayangkan dana dibagi ke beberapa jenis aset dengan tingkat perubahan nilai yang berbeda. Misalnya, satu kelompok angka bergerak sedikit, satu bergerak lebih besar, dan satu bisa berubah tajam. Tegaskan bahwa angka tersebut hanya ilustrasi untuk memahami variasi, bukan ramalan return atau contoh harga produk aktual.
Setelah itu, beri kejadian hipotetis: nilai sebagian aset turun, sebagian tetap, dan sebagian naik. Minta anak menghitung bagaimana total nilai kelompok berubah. Jangan menyebut bahwa diversifikasi selalu mencegah kerugian. Diversifikasi berarti menyebar penempatan dana; ia dapat membantu mengelola konsentrasi risiko, tetapi tidak menghilangkan risiko pasar atau menjamin hasil positif. Pembaca juga dapat merujuk pada dasar literasi keuangan anak. Sebagai rujukan, lihat informasi reksa dana dari OJK.
Bedakan tabungan, investasi, dan tujuan penggunaan uang
Tabungan biasanya digunakan untuk menyimpan uang yang mungkin dibutuhkan dalam waktu relatif dekat dan berfokus pada keamanan serta kemudahan akses sesuai ketentuan produk. Investasi berhubungan dengan penempatan dana pada aset yang nilainya dapat berubah dan biasanya membutuhkan pemahaman jangka waktu, risiko, dan biaya. Jangan membuat anak menyimpulkan bahwa investasi pasti lebih baik daripada menabung.
Tanyakan tujuan uang dalam simulasi: apakah untuk membeli kebutuhan sekolah tahun depan, tujuan jangka panjang keluarga, atau sekadar belajar konsep? Semakin dekat waktu kebutuhan, semakin penting mempertimbangkan kestabilan dan akses dana. Orang tua dapat menjelaskan bahwa keputusan produk harus disesuaikan dengan tujuan, profil risiko, dan kondisi keluarga; bukan mengikuti cerita keuntungan orang lain. Untuk contoh yang dekat dengan keseharian, baca menetapkan tujuan dan mengelola uang saku.
Bahas biaya, legalitas, dan dokumen sebelum bicara hasil
Produk reksa dana memiliki dokumen yang perlu dibaca, termasuk prospektus, fund fact sheet, kebijakan investasi, risiko, biaya, dan pihak terkait. Anak belum perlu membedah seluruh dokumen, tetapi dapat melihat bahwa produk keuangan memiliki aturan tertulis. Ajarkan pertanyaan sederhana: siapa yang mengelola, uang ditempatkan di mana, biaya apa yang dibayar, apa risikonya, serta bagaimana proses pencairan.
Orang tua wajib memeriksa legalitas produk dan pihak yang menawarkan melalui kanal resmi regulator, bukan mengandalkan testimoni media sosial. Hindari janji keuntungan tetap atau kata “pasti untung”. Jika suatu tawaran mendesak, meminta transfer ke rekening pribadi, atau tidak memberikan dokumen yang dapat diperiksa, hentikan pembicaraan dan telusuri lebih lanjut. Anak harus tahu bahwa produk investasi bukan permainan tebak angka. Sebagai rujukan, lihat materi edukasi keuangan OJK.
Tetapkan batas peran anak dan orang dewasa
Untuk anak usia SD, simulasi dan percakapan sudah cukup sebagai pengenalan. Anak tidak perlu membuka akun investasi, memberikan data identitas, menyetujui transaksi, atau mengelola instrumen keuangan sendiri. Jika orang tua memiliki investasi, jelaskan secara umum dan sesuai usia tanpa meminta anak ikut menanggung risiko atau menekan mereka agar menyetor uang hadiah.
Anak juga boleh tidak tertarik. Pendidikan finansial bukan perlombaan membuat anak menjadi investor termuda. Keberhasilan sesi belajar terlihat ketika ia dapat menjelaskan bahwa nilai investasi bisa turun, keuntungan tidak dijamin, biaya harus diperiksa, dan keputusan produk berada pada orang dewasa yang memahami tanggung jawabnya. Untuk contoh yang dekat dengan keseharian, baca berbicara tentang uang sesuai usia anak. Penjelasan dari lembaga tersebut tersedia di materi edukasi keuangan OJK.
Mengapa investasi tidak cocok diajarkan sebagai lomba mencari hasil tertinggi
Anak dapat melihat dua simulasi: satu pilihan menghasilkan angka lebih tinggi tetapi perubahan nilainya besar, sementara pilihan lain bergerak lebih kecil namun tetap memiliki risiko. Minta anak menjelaskan bagaimana perasaan jika nilai turun tepat sebelum uang diperlukan. Ini memperkenalkan hubungan antara risiko, jangka waktu, dan tujuan. Hindari memberi label bahwa anak yang memilih risiko tinggi lebih berani atau lebih pintar; keputusan keuangan tidak semestinya menjadi kompetisi keberanian.
Reksa dana memiliki jenis dan kebijakan investasi yang berbeda. Nama kategori saja belum cukup untuk memahami risiko. Orang dewasa harus membaca prospektus, fund fact sheet, biaya, pihak pengelola, dan ketentuan pencairan serta memeriksa legalitas melalui regulator. Jangan memperlihatkan hasil historis sebagai jaminan masa depan. Anak cukup belajar bertanya dan memahami batas, bukan diminta memilih produk untuk dana pendidikan atau hadiah miliknya.
Membedakan belajar konsep investasi dengan membuka akun investasi
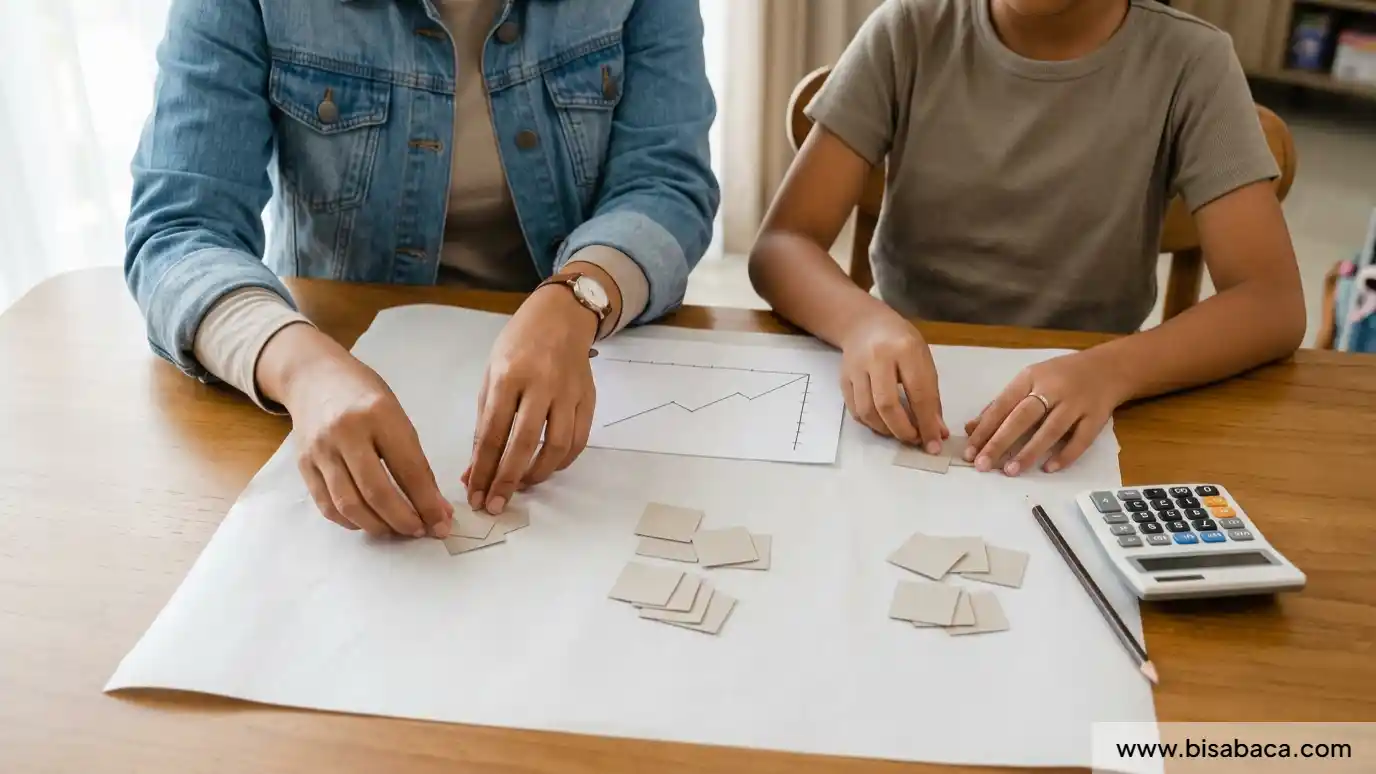
Anak dapat berdiskusi tentang reksa dana menggunakan grafik fiktif, kartu aset, atau cerita tentang tujuan jangka panjang. Tidak perlu mengisi formulir, mengirim identitas, atau membuat akun untuk memahami konsep. Jika orang tua memiliki produk investasi, tunjukkan gambaran umum tanpa membuka data akun, saldo, atau transaksi pribadi. Pendidikan yang baik memberi anak bahasa untuk bertanya, bukan akses yang belum sesuai usia.
Orang dewasa harus meninjau apakah ada aturan khusus terkait kepemilikan produk atas nama anak, peran wali, pajak, dan ketentuan penyedia. Regulasi dapat berubah; rujuk OJK dan dokumen resmi terbaru. Jangan mengajarkan anak mengejar return dengan membandingkan grafik pendek karena fluktuasi jangka pendek dapat menyesatkan.
Dalam ilustrasi, Lani membuat tiga kotak di atas kertas: dana simulasi pasar uang, obligasi, dan saham. Ayah memberi kartu perubahan nilai fiktif, lalu mengajak Lani menghitung total dana setelah satu putaran. Nilainya turun meski dua kotak sempat naik. Mereka menyimpulkan bahwa hasil tidak selalu positif dan permainan ini hanya untuk memahami risiko, bukan menentukan produk investasi.
Pertanyaan setelah simulasi reksa dana
- Siapa yang mengelola dana dan aturan apa yang harus diikuti?
- Aset apa yang mungkin dimiliki produk tersebut?
- Mengapa nilai unit dapat berubah?
- Biaya dan dokumen apa yang perlu diperiksa orang dewasa?
- Mengapa simulasi tidak sama dengan membeli produk nyata?
Artikel ini adalah pendidikan konsep, bukan saran investasi. Jangan menganjurkan anak SD membuka akun atau membeli reksa dana sendiri. Kelayakan produk, legalitas, risiko, biaya, aturan wali, serta regulasi harus diperiksa orang dewasa pada sumber resmi terbaru sebelum keputusan apa pun.
Mengenalkan reksa dana kepada anak bukan tentang mendorong transaksi sedini mungkin. Yang lebih berguna adalah membangun pemahaman tentang pengelolaan dana, perubahan nilai, risiko, biaya, dokumen, dan tanggung jawab. Simulasi yang aman membantu anak belajar berpikir kritis tanpa menempatkannya pada keputusan finansial yang belum menjadi tanggung jawabnya.