Anak mulai mengenal uang jauh sebelum memahami istilah anggaran atau tabungan. Ia melihat orang tua membayar belanjaan, memilih barang, menerima uang kembalian, dan memutuskan apakah sesuatu perlu dibeli sekarang atau nanti. Pengalaman sederhana ini dapat menjadi kesempatan belajar. Uang saku memberi anak ruang untuk mempraktikkan keputusan dalam jumlah yang terbatas, selama aturan keluarga jelas dan orang tua tetap mendampingi.
Tujuan literasi keuangan bukan membuat anak cepat pandai menghitung uang atau mendorongnya selalu menabung. Anak perlu memahami bahwa uang merupakan sumber daya yang harus direncanakan, pilihan memiliki konsekuensi, dan kebutuhan keluarga dapat berbeda-beda. Consumer Financial Protection Bureau melalui program Money as You Grow menyarankan percakapan tentang uang, pilihan menabung, belanja, dan tujuan sesuai tahap perkembangan. Panduan untuk usia sekolah dasar tersedia di Money as You Grow: School-age Children to Preteens.
Tentukan tujuan uang saku sebelum menetapkan jumlah
Sebelum membicarakan besaran, ayah dan ibu perlu menyepakati tujuan uang saku. Apakah uang itu untuk membeli jajanan tertentu, kebutuhan kecil di sekolah, atau latihan mengelola uang pribadi? Jika kebutuhan utama anak sudah dibayar orang tua, uang saku dapat digunakan untuk latihan membuat pilihan di antara beberapa keinginan. Tujuan yang jelas membantu keluarga menentukan jumlah dan frekuensi yang sesuai kemampuan rumah tangga.
Tidak ada nominal universal yang cocok untuk semua anak. Pertimbangkan usia, kebutuhan sehari-hari, biaya di lingkungan sekolah, kemampuan keuangan keluarga, dan apakah anak sudah memahami aturan dasar. Jangan menaikkan uang saku hanya karena anak membandingkan dirinya dengan teman. Jelaskan bahwa kondisi setiap keluarga berbeda. Anak dapat belajar menghormati pilihan keuangan keluarga tanpa harus mengetahui seluruh detail pendapatan orang tua.
Uang saku sebaiknya tidak menjadi alat untuk membeli kasih sayang atau menghukum setiap kesalahan. Jika jumlah selalu diubah berdasarkan suasana hati orang tua, anak sulit memahami sistemnya. Buat aturan sederhana tentang kapan uang diberikan, apa yang perlu dibeli sendiri, dan kapan anak harus meminta izin. Penjelasan konsisten memberi anak kesempatan mempraktikkan keputusan dengan rasa aman.
Mulai dengan tiga tujuan: pakai, simpan, dan berbagi
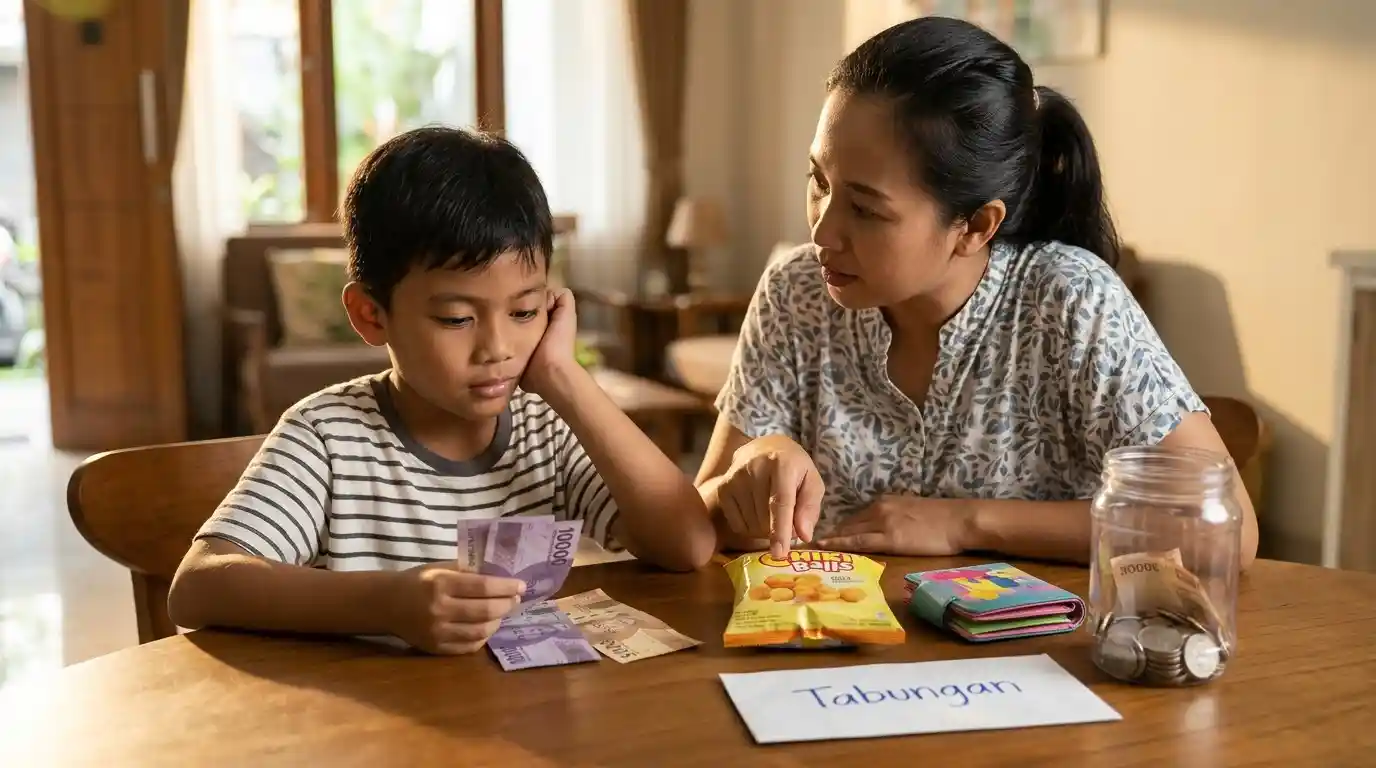
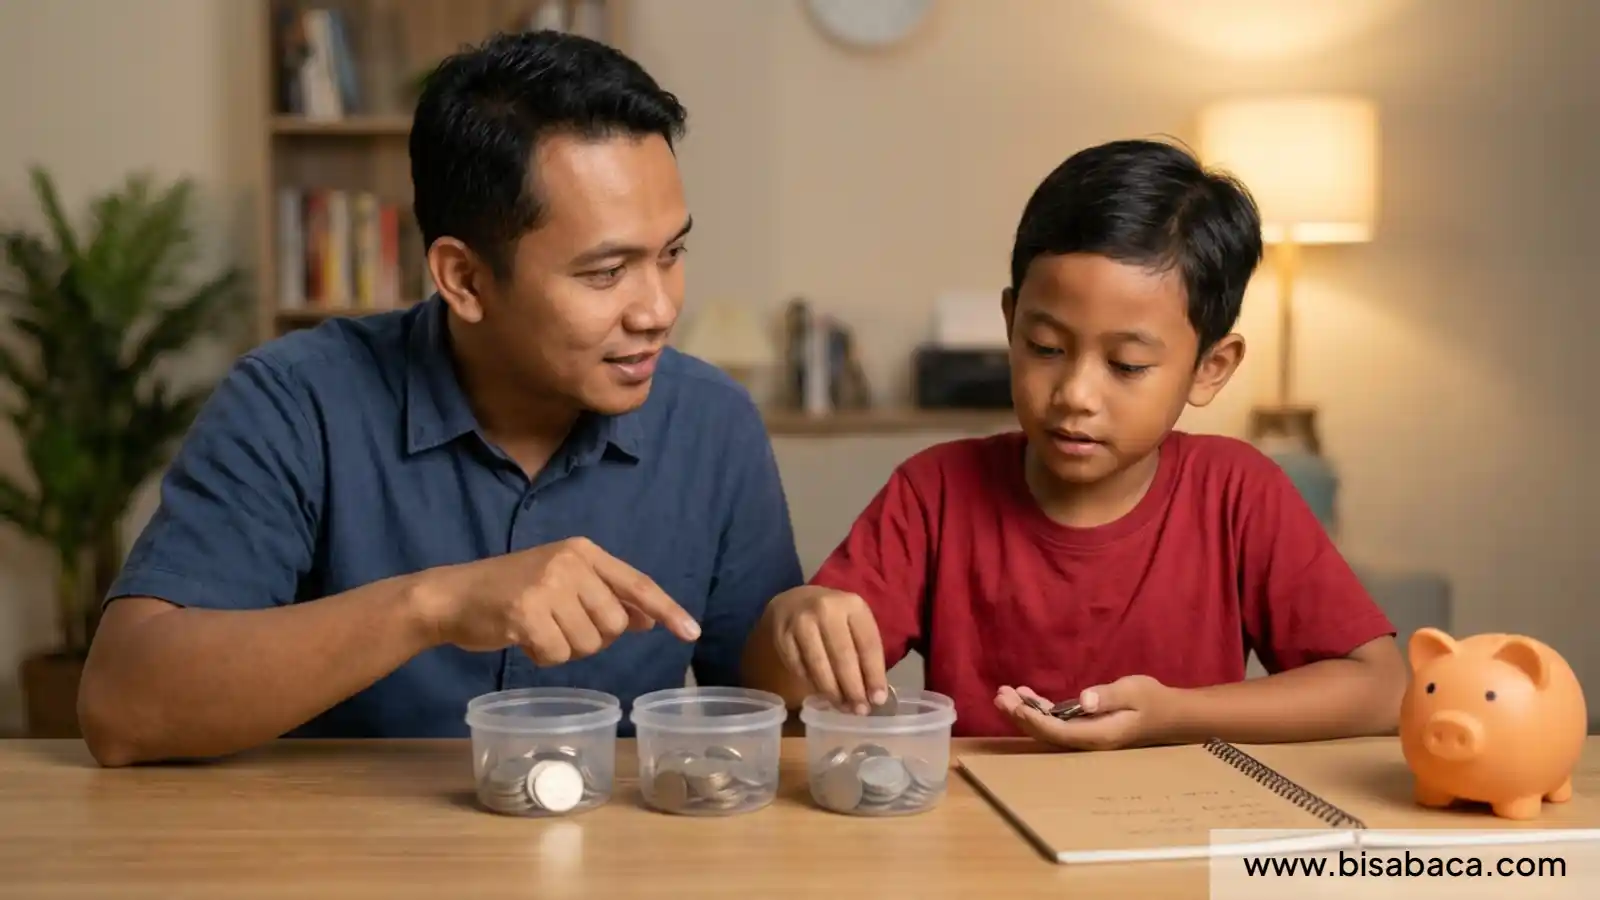
Salah satu cara sederhana adalah membagi uang saku ke dalam tiga tujuan: digunakan untuk pilihan kecil, disimpan untuk tujuan mendatang, dan bila sesuai nilai keluarga, disisihkan untuk berbagi. Gunakan tiga amplop atau wadah berbeda. Anak dapat menentukan sebagian dari uangnya untuk masing-masing tujuan setelah berdiskusi dengan ayah. Tidak perlu memaksakan persentase yang kaku. Fokus awalnya adalah membantu anak memahami bahwa uang tidak harus dihabiskan sekaligus.
Pilih tujuan tabungan yang konkret dan dapat dicapai. Misalnya buku, alat gambar, atau permainan sederhana. Tuliskan harga perkiraan dan jumlah yang perlu dikumpulkan. Anak dapat melihat bahwa menabung membutuhkan waktu dan pilihan. Jika tujuan terlalu mahal atau terlalu jauh, pecah menjadi target kecil. Ayah sebaiknya membantu anak menilai apakah target realistis tanpa mematikan keinginannya secara merendahkan.
Bagian berbagi dapat disesuaikan dengan usia dan nilai keluarga. Anak bisa memilih menyumbangkan sebagian kecil uang untuk kegiatan sosial yang ia pahami atau membeli sesuatu bagi orang lain. Hindari memaksa anak memberikan seluruh uang karena hal itu justru membuat berbagi terasa sebagai hukuman. Jelaskan alasan dan biarkan anak terlibat dalam pilihan yang sesuai kapasitasnya.
Mengajarkan kebutuhan, keinginan, dan prioritas
Anak sering menginginkan sesuatu karena melihat teman memilikinya atau karena iklan menampilkan barang dengan menarik. Ayah dapat mengajak membedakan kebutuhan dan keinginan tanpa menganggap keinginan sebagai hal buruk. Kebutuhan adalah hal yang diperlukan untuk kegiatan atau kesejahteraan, sedangkan keinginan merupakan sesuatu yang ingin dimiliki tetapi bisa ditunda. Ada pilihan yang berada di tengah dan perlu dibicarakan sesuai konteks keluarga.
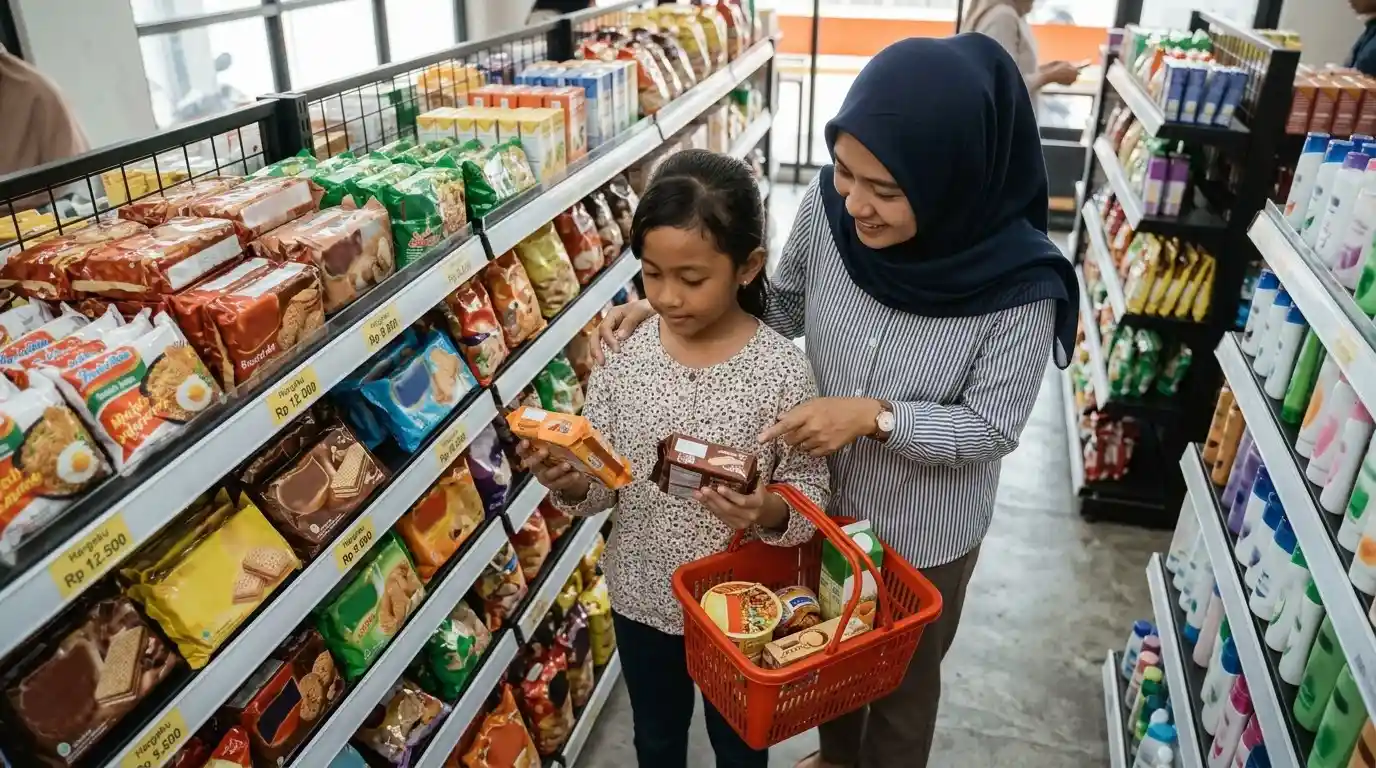
Saat berbelanja, jelaskan proses berpikir dengan suara yang bisa dipahami anak. “Kita membeli beras karena persediaan hampir habis. Camilan ini boleh kita pilih kalau anggaran masih cukup.” Anak melihat bahwa keputusan dibuat berdasarkan kebutuhan, harga, dan prioritas. Jangan membebani anak dengan kecemasan finansial orang dewasa. Cukup sampaikan bahwa setiap keluarga memiliki anggaran dan perlu menentukan pilihan.
Ajarkan membandingkan harga dan kualitas tanpa menyimpulkan bahwa barang paling murah selalu terbaik. Perhatikan ketahanan, kegunaan, ukuran, dan apakah anak benar-benar akan memakainya. Untuk anak yang lebih besar, ayah dapat mengajak menghitung berapa kali ia perlu menabung untuk membeli barang tertentu. Kegiatan ini membantu anak memahami hubungan antara harga, waktu, dan prioritas.
Untuk pembahasan yang saling melengkapi, ayah juga dapat membaca literasi keuangan melalui uang saku dan belanja, mengelola uang saku pertama sebagai latihan tanggung jawab, mengajarkan literasi keuangan kepada anak SD. Tautan tersebut memberi konteks tambahan untuk menerapkan langkah pengasuhan sesuai kebutuhan keluarga.
Berikan ruang untuk salah memilih dengan risiko yang aman
Anak mungkin menghabiskan uang saku pada hari pertama lalu menyesal ketika ingin membeli sesuatu pada hari berikutnya. Jika aturan sudah jelas dan tidak ada risiko keselamatan, pengalaman itu dapat menjadi bahan belajar. Ayah tidak harus selalu mengganti uang yang habis. Ajak anak mengingat pilihan yang dibuat dan memikirkan strategi berbeda untuk minggu berikutnya. Hindari kalimat yang mempermalukan seperti “Sudah dibilang, kamu memang boros.”
Jangan membuat kesalahan kecil menjadi masalah moral. Anak yang menghabiskan uang bukan otomatis anak tidak bertanggung jawab. Ia sedang belajar memperkirakan kebutuhan dan menunda keinginan. Bantu ia melihat akibat secara konkret: uang yang tersedia berkurang, sehingga ada pilihan yang harus ditunda. Jika pola berulang, sederhanakan sistem dan gunakan catatan pengeluaran singkat untuk membantu anak mengenali kebiasaannya.
Untuk pembelian daring, item gim, atau pembayaran digital, pengawasan harus lebih ketat. Anak belum tentu memahami langganan, pembelian berulang, atau nilai uang virtual. Tetapkan kata sandi dan persetujuan orang tua, jelaskan bahwa klik pembelian menggunakan uang sungguhan, serta periksa pengaturan perangkat. Latihan mandiri harus disesuaikan dengan risiko, bukan diberikan tanpa batas.
Apakah tugas rumah harus dibayar dengan uang saku?
Keluarga perlu membedakan tanggung jawab dasar dari pekerjaan tambahan. Merapikan barang sendiri, menjaga kebersihan pribadi, atau membantu menjaga ruang bersama dapat menjadi bagian dari kehidupan keluarga dan tidak harus selalu dibayar. Jika setiap tanggung jawab diberi upah, anak mungkin memahami bahwa ia hanya perlu berkontribusi ketika ada imbalan. Namun, keluarga dapat memberi kesempatan memperoleh uang tambahan untuk pekerjaan khusus yang disepakati dan tidak menggantikan tanggung jawab dasar.
Jelaskan aturan sejak awal. Misalnya, merapikan tempat tidur adalah rutinitas pribadi, sedangkan membantu membersihkan gudang bersama keluarga pada akhir pekan merupakan pekerjaan tambahan yang dapat diberi imbalan. Jangan mengubah kesepakatan setelah pekerjaan selesai. Anak perlu belajar bahwa komitmen orang dewasa juga harus dijaga.
Jika anak menerima uang dari hadiah atau kerabat, gunakan kesempatan itu untuk berdiskusi. Tanyakan apakah ia ingin menyimpan, membelanjakan sebagian, atau berbagi. Orang tua dapat memberi saran, tetapi hindari langsung mengambil seluruh uang tanpa penjelasan. Kepercayaan yang disertai pengawasan sesuai usia membantu anak belajar mengelola sumber daya dengan bertanggung jawab.
Keteladanan ayah lebih kuat daripada ceramah keuangan
Anak melihat bagaimana ayah mengambil keputusan sehari-hari. Jika ayah sering membeli sesuatu secara impulsif lalu memarahi anak karena ingin membeli mainan, pesannya tidak konsisten. Ayah tidak perlu membuka seluruh detail keuangan keluarga, tetapi bisa menjelaskan pilihan secara sederhana. Misalnya, “Kita menunda membeli barang ini karena ada kebutuhan yang lebih penting minggu ini.” Anak belajar bahwa orang dewasa pun perlu membuat prioritas.
Bicarakan kesalahan keuangan secara proporsional. Ayah dapat menceritakan bahwa pernah membeli barang yang ternyata jarang digunakan dan apa yang dipelajari dari pengalaman itu. Jangan membagikan beban kecemasan keuangan secara berlebihan atau meminta anak mengorbankan kebutuhannya untuk menyelesaikan masalah orang dewasa. Contoh yang sehat menunjukkan tanggung jawab tanpa membuat anak merasa harus menyelamatkan keluarga.
American Academy of Pediatrics juga menekankan bahwa uang saku dan pengelolaan belanja dapat membantu anak memikirkan prioritas serta belajar dari keputusan. Panduan Kids & Money: Help Your Child Learn Good Financial Habits memberi contoh tugas yang sesuai usia dan kebiasaan keuangan yang dapat dibangun sejak dini.
Membuat catatan keuangan yang sederhana
Anak sekolah dasar dapat mulai memakai catatan tiga kolom: uang masuk, uang keluar, dan sisa. Catatan dapat dibuat dengan gambar atau simbol jika anak belum lancar menghitung. Tidak perlu menggunakan aplikasi keuangan yang rumit. Tujuannya menghubungkan keputusan dengan perubahan jumlah uang yang tersedia. Ayah dapat memeriksa bersama secara berkala, bukan mengawasi setiap transaksi dengan nada curiga.
Ketika anak menabung untuk tujuan tertentu, buat penanda kemajuan yang terlihat. Misalnya, gambar beberapa kotak yang dapat diwarnai setiap kali ia menyisihkan uang. Anak belajar bahwa tujuan besar terbentuk dari langkah kecil. Bila ia memutuskan mengubah tujuan, diskusikan alasannya. Fleksibilitas tidak berarti gagal; anak dapat belajar memperbarui prioritas ketika informasi berubah.
Untuk keluarga yang menggunakan transfer atau dompet digital, jelaskan bahwa uang di layar tetap memiliki nilai nyata. Anak perlu memahami saldo, biaya berlangganan, PIN, kode OTP, dan risiko berbagi informasi. Jangan membiarkan anak menggunakan akun pembayaran orang tua tanpa persetujuan. Pengawasan digital harus jelas dan sesuai usia, termasuk menetapkan batas belanja dan cara meminta izin.
Menyesuaikan sistem seiring bertambahnya usia
Anak yang lebih kecil dapat berlatih memilih antara dua barang murah dan memahami bahwa uang yang sudah digunakan tidak tersedia lagi. Anak yang lebih besar dapat membuat tujuan tabungan, mencatat pengeluaran, membandingkan harga, dan merencanakan belanja selama satu minggu. Menjelang remaja, pembicaraan dapat mencakup keamanan transaksi digital, penipuan, biaya berlangganan, dan tekanan teman sebaya. Kemampuan ini perlu diperkenalkan bertahap, bukan sekaligus.
Tinjau sistem bersama setelah beberapa minggu. Tanyakan apakah jumlahnya cukup untuk tujuan yang disepakati, apakah anak memahami aturan, dan bagian mana yang masih membingungkan. Jika uang saku tidak digunakan sesuai tujuan, cari tahu apakah aturan terlalu rumit atau anak belum siap mengelola jumlah tersebut. Perbaiki sistem tanpa mempermalukan. Keterampilan keuangan berkembang melalui latihan berulang.
Literasi keuangan yang baik bukan sekadar membuat anak pandai menabung. Anak perlu belajar bahwa uang adalah alat untuk memenuhi kebutuhan dan mencapai tujuan, bukan ukuran harga diri. Hindari membandingkan uang saku dengan teman atau menjadikan barang mahal sebagai bukti keberhasilan. Ayah dapat membantu anak tumbuh menjadi pengambil keputusan yang teliti, bijak, dan tetap menghargai orang lain.
Untuk memperluas pemahaman, baca juga panduan literasi uang untuk anak usia sekolah dari Consumer Financial Protection Bureau. Rujukan pendamping tersedia melalui panduan kebiasaan keuangan anak dari American Academy of Pediatrics. Gunakan keduanya sebagai bahan untuk memahami konteks dan batas penerapan informasi, bukan sebagai pengganti penilaian profesional ketika anak memerlukan bantuan khusus.