Mempersiapkan dana pendidikan sejak dini memberi keluarga waktu untuk menyusun kebutuhan secara lebih realistis. Biaya sekolah tidak hanya muncul ketika anak pertama kali masuk jenjang baru. Ada biaya rutin, buku, seragam, transportasi, kegiatan, perlengkapan, hingga kebutuhan belajar yang berubah seiring usia. Saya memiliki satu pengalaman yang menurut saya penting untuk diingat: rencana biaya pendidikan yang awalnya sudah disusun dengan baik dapat berubah di tengah perjalanan karena dana yang disiapkan akhirnya dipakai untuk kebutuhan lain.
Situasi seperti itu bisa terjadi dalam keluarga mana pun, terutama ketika ada pengeluaran mendadak atau kebutuhan rumah tangga yang lebih mendesak. Karena itu, menyiapkan tabungan pendidikan bukan hanya soal mulai menyisihkan uang, tetapi juga membangun sistem agar tujuan tersebut tidak mudah tercampur dengan pengeluaran sehari-hari. Sistem itu tetap harus realistis dan tidak boleh mengorbankan kebutuhan pokok keluarga.
Mengapa persiapan sejak dini membantu?
Waktu memberi kesempatan bagi keluarga untuk membagi kebutuhan besar menjadi setoran yang lebih kecil. Ketika biaya pendidikan sudah diperkirakan jauh sebelumnya, orang tua dapat menyesuaikan jumlah simpanan dengan kemampuan bulanan, mengevaluasi rencana, dan mengantisipasi pengeluaran tambahan. Menunggu sampai waktu pembayaran dekat dapat membuat keluarga harus mencari dana dalam jumlah besar sekaligus.
OJK menjelaskan bahwa tujuan keuangan keluarga memiliki rentang waktu yang berbeda. Biaya pendidikan anak dapat menjadi tujuan jangka menengah atau panjang, bergantung pada kapan biaya itu dibutuhkan. Buku saku OJK tentang pengelolaan keuangan mendorong keluarga mengenali tujuan, jangka waktu, dan membicarakan rencana secara terbuka dengan pasangan. Baca Buku Saku Cerdas Mengelola Keuangan OJK sebagai bacaan literasi dasar.
Pahami komponen biaya di setiap jenjang
Kebutuhan pendidikan anak berubah dari waktu ke waktu. Pada awal masuk PAUD atau TK, keluarga mungkin menyiapkan pendaftaran, seragam, tas, alat makan, perlengkapan kelas, dan transportasi. Saat masuk SD, kebutuhan dapat mencakup buku, alat tulis, seragam tambahan, kegiatan sekolah, dan biaya perjalanan. Pada jenjang SMP atau SMA, ada kemungkinan kebutuhan perangkat digital, kegiatan proyek, les tambahan, transportasi yang lebih jauh, atau persiapan ujian.
Pendidikan tinggi dapat menghadirkan biaya pendaftaran, uang kuliah, tempat tinggal, transportasi, buku, perangkat, praktik, dan kebutuhan hidup apabila anak belajar di luar kota. Tidak semua komponen berlaku untuk setiap keluarga atau institusi. Karena itu, perkiraan sebaiknya didasarkan pada informasi sekolah atau kampus yang benar-benar dipertimbangkan, bukan angka umum yang belum tentu sesuai.
Buat daftar per jenjang: biaya yang wajib dibayar, biaya yang kemungkinan muncul, serta pilihan tambahan yang dapat diputuskan kemudian. Tanyakan kepada sekolah biaya yang termasuk dalam pembayaran utama dan biaya apa yang dapat berubah. Bila ada informasi biaya tahunan, catat tanggal dan sumbernya agar perkiraan dapat diperbarui.
Cara membuat rencana sederhana yang dapat dijalankan
- Tentukan tujuan spesifik. Misalnya biaya masuk SD dalam dua tahun atau cadangan biaya sekolah tahunan.
- Catat perkiraan kebutuhan berdasarkan informasi sekolah, pengalaman pembayaran sebelumnya, dan komponen tambahan yang relevan.
- Hitung selisih antara dana yang sudah tersedia dan target yang dibutuhkan. Jangan menganggap seluruh kebutuhan harus dipenuhi melalui tabungan baru bila ada sumber lain yang realistis.
- Tentukan jumlah setoran berkala sesuai kondisi pendapatan, prioritas kebutuhan pokok, dan kewajiban keluarga.
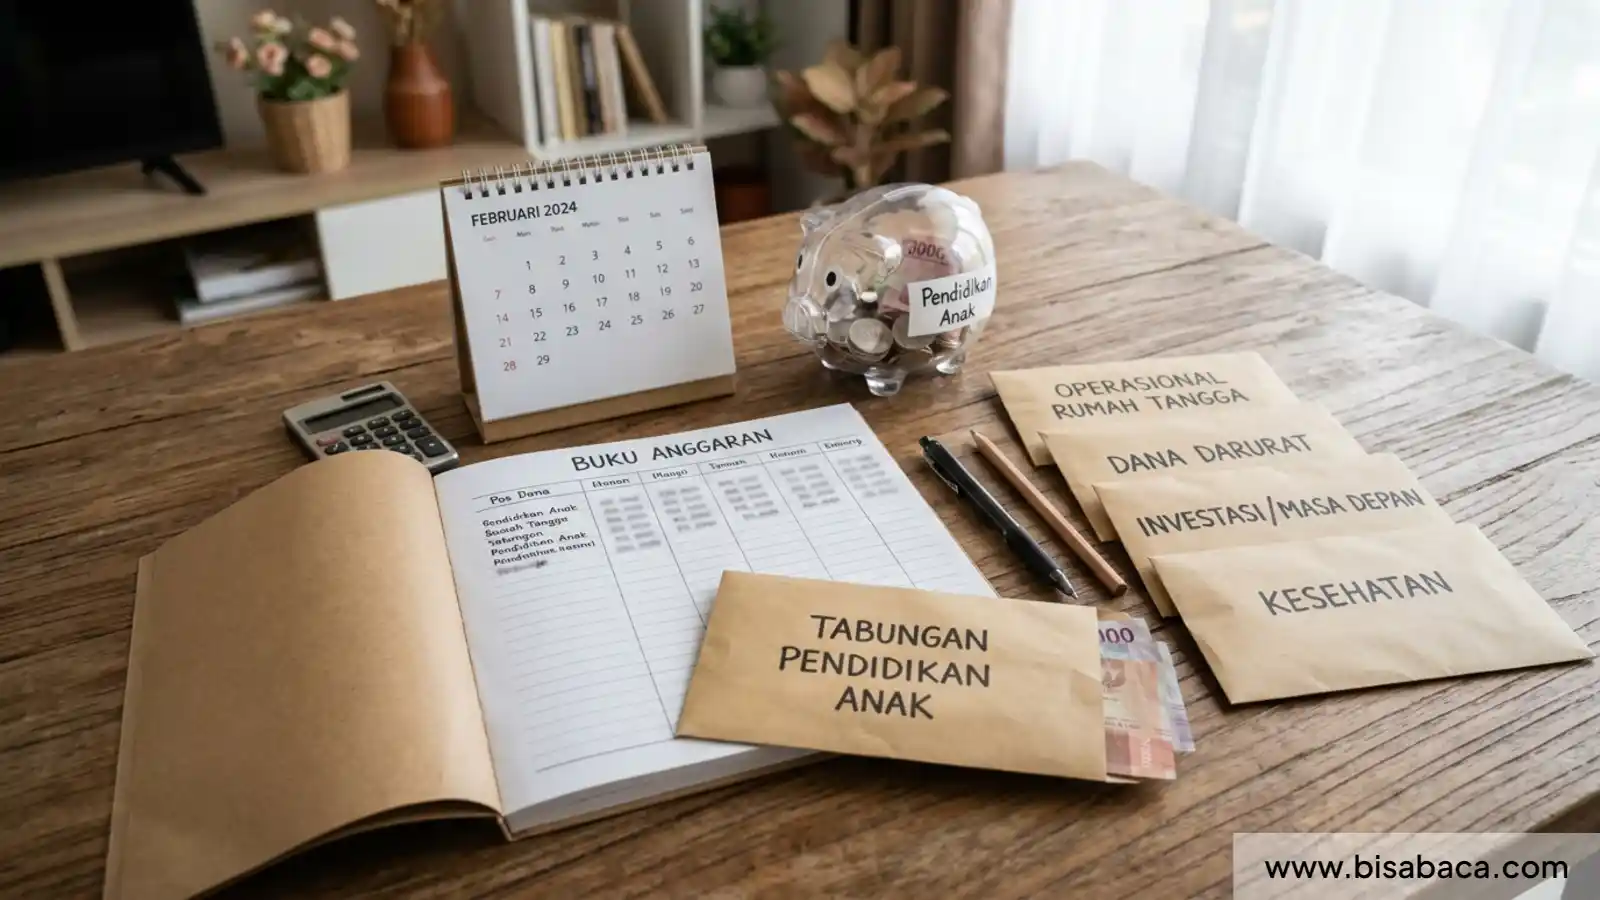
- Pisahkan pencatatan dana pendidikan dari uang belanja sehari-hari agar penggunaan dan saldonya mudah dipantau.
- Tinjau rencana secara berkala, terutama setelah perubahan pendapatan, biaya sekolah, atau kebutuhan keluarga.
Contoh sederhana: jika keluarga memperkirakan kebutuhan perlengkapan dan pendaftaran sebesar Rp3.600.000 dalam 12 bulan, target simpanan rata-rata adalah Rp300.000 per bulan. Angka tersebut hanya contoh hitungan, bukan rekomendasi jumlah yang harus disisihkan. Jika jumlah itu terlalu berat, keluarga dapat menyesuaikan target, mencari pilihan sekolah yang sesuai anggaran, atau membagi kebutuhan berdasarkan waktu. Jangan mengambil dana makan, kesehatan, tempat tinggal, atau kewajiban dasar untuk memaksakan target tabungan.
Pelajaran dari dana pendidikan yang terpakai untuk kebutuhan lain
Pengalaman yang saya catat adalah bahwa rencana yang terlihat rapi di awal belum tentu bertahan bila dana tidak diberi batas penggunaan. Ketika kebutuhan lain datang, tabungan pendidikan dapat terlihat seperti uang cadangan yang boleh diambil kapan saja. Setelah dipakai, keluarga mungkin lupa mengembalikannya atau kesulitan menutup kekurangan menjelang pembayaran sekolah.
Hal ini tidak selalu berarti orang tua tidak disiplin. Ada kebutuhan yang benar-benar mendesak dan harus diprioritaskan. Namun, pengalaman tersebut mengajarkan pentingnya membedakan dana pendidikan dari dana darurat. Keluarga sebaiknya memiliki cadangan untuk kebutuhan tak terduga sesuai kemampuan, sehingga tabungan pendidikan tidak menjadi satu-satunya tempat mengambil uang ketika keadaan berubah.
Bila keadaan mendesak tetap mengharuskan penggunaan dana pendidikan, catat jumlah yang diambil, alasan, dan rencana penggantinya bila memungkinkan. Jangan menyembunyikan perubahan dari pasangan atau anggota keluarga yang ikut bertanggung jawab. Rencana yang diperbarui lebih berguna daripada target lama yang dibiarkan tanpa evaluasi.
Pisahkan pencatatan dan buat aturan keluarga
Keluarga dapat menggunakan rekening khusus, amplop terpisah, atau pencatatan digital yang mudah dipantau. Tidak ada kewajiban memakai produk keuangan tertentu untuk mulai merencanakan. Yang paling penting adalah memahami karakteristik, biaya, akses, risiko, dan syarat produk apabila keluarga memilih layanan keuangan. Simpanan untuk kebutuhan yang waktunya dekat sebaiknya tidak ditempatkan pada instrumen yang risikonya tidak dipahami atau nilainya bisa berfluktuasi tajam ketika dana segera diperlukan.
Buat kesepakatan sederhana: dana pendidikan hanya digunakan untuk komponen yang telah disepakati, kecuali ada kondisi darurat yang dibicarakan bersama. Periksa saldo secara berkala dan catat setiap penarikan. Jika ada pemasukan tambahan, keluarga dapat memutuskan apakah sebagian akan ditambahkan ke dana pendidikan setelah kebutuhan pokok dan kewajiban lain terpenuhi.
OJK melalui buku perencanaan keuangan keluarga juga menekankan pentingnya mengalokasikan dana untuk tujuan mendatang dan menabung lebih awal untuk kebutuhan sekolah yang sudah dapat diperkirakan, seperti seragam atau buku. Lihat materi perencanaan keuangan keluarga dari OJK. Gunakan sebagai edukasi umum, bukan formula anggaran yang wajib diterapkan pada semua rumah tangga.
Jangan abaikan perubahan biaya dan kebutuhan anak
Biaya pendidikan dapat berubah karena kebijakan sekolah, perubahan jenjang, kebutuhan belajar, atau pilihan keluarga. Karena itu, hitung ulang secara berkala. Jangan hanya memakai perkiraan beberapa tahun lalu tanpa mengecek informasi terbaru. Untuk keluarga dengan lebih dari satu anak, buat perencanaan terpisah agar kebutuhan pada waktu yang sama tidak saling mengejutkan.
Perencanaan juga perlu memberi ruang untuk perubahan minat anak. Orang tua mungkin awalnya memperkirakan anak akan memilih jalur tertentu, tetapi minat dan kemampuan dapat berkembang. Hindari mengunci seluruh rencana pada satu pilihan pendidikan yang belum pasti. Lebih baik membuat tujuan yang fleksibel dan meninjau ulang sesuai informasi baru.
Kebiasaan kecil yang menjaga rencana tetap hidup
Pilih jadwal penyisihan yang selaras dengan waktu menerima pendapatan. Jika pendapatan tidak tetap, gunakan pendekatan yang lebih fleksibel: tetapkan jumlah minimum ketika kondisi memungkinkan, lalu tambahkan ketika ada pemasukan lebih. Jangan membuat target yang hanya dapat dicapai pada bulan terbaik. Rencana yang berkelanjutan lebih bermanfaat daripada target besar yang mudah gagal.
Ajak pasangan membahas prioritas secara terbuka. Bila anak sudah cukup besar, orang tua dapat memperkenalkan gagasan bahwa pendidikan membutuhkan perencanaan, tanpa membuat anak merasa menjadi beban biaya keluarga. Pembicaraan sebaiknya fokus pada tujuan, kebiasaan menabung, dan keputusan yang realistis, bukan membuat anak takut tentang keadaan keuangan.
Tabungan pendidikan sejak dini bukan jaminan bahwa seluruh biaya masa depan akan terpenuhi. Namun, kebiasaan merencanakan membantu keluarga memiliki gambaran, pilihan, dan waktu untuk beradaptasi. Pengalaman ketika dana pendidikan terpakai untuk kebutuhan lain menjadi pengingat bahwa perencanaan perlu diikuti pemisahan dana, komunikasi keluarga, dan evaluasi berkala.
Pada akhirnya, persiapan pendidikan yang baik harus menjaga dua hal sekaligus: kesempatan belajar anak dan kestabilan keluarga. Sisihkan dana sesuai kemampuan, pahami biaya yang mungkin muncul, lindungi kebutuhan pokok, dan perbarui rencana ketika kondisi berubah. Orang tua tidak harus mempunyai jumlah tabungan yang besar sejak awal; yang penting adalah memulai dari kemampuan nyata dan mengelolanya dengan sadar.
Pembahasan ini dapat dilengkapi dengan bacaan tentang menyusun anggaran pendidikan jangka panjang, cara menyiapkan dana pendidikan sesuai minat anak, dan melibatkan anak dalam merencanakan tabungan pendidikan.